
Харажатлар кўпаймоқда, кўпчиликда жамғарма қилиш имкони йўқ. Аҳоли пулини нимага ишлатмоқчи?
Ҳар тўрт ўзбекистонликдан уч киши келгуси ойларда харажатлари ошишини кутмоқда. Даромади 3 млн сўмгача бўлганлар пулини кўпроқ эҳтиёжларга сарфлашни режалаштирса, 20 млн сўмдан юқори даромад оладиганлар саёҳат, автомобил ва уй-жой каби йирик харажатларга кўпроқ маблағ ажратмоқчи.

Марказий банк шу йилнинг ярим йиллиги бўйича аҳолининг «Истеъмол кайфияти шарҳи»ни тақдим этди. Унда аҳолининг даромадлари, харажатлари, кредит олиш ва пул жамғариш бўйича кутилмалари берилган.
Сўровнома 2026-йил июл ойида ўтказилган бўлиб, унда қарийб 4 минг 100 киши қатнашган. Натижаларга кўра, аҳолининг катта қисми келгусида даромади ҳам, харажати ҳам ошишини айтган.
Аҳоли харажатларини қаерга йўналтирмоқда?
Аҳолининг харажат қилиш кўрсаткичи ҳар доимгидек юқори шаклланган. Иштирокчиларнинг 76 фоизи келгусида харажатлари кўпайишини айтган. Бу ўтган йилга кўра атиги 1 фоизга паст.
Даромади пастроқ бўлган оилалар эса аввало кундалик ҳаётда зарур бўладиган харажатларни ўйлайди. Масалан, ойига 2 млн сўмгача пул топадиганларнинг 24 фоизи уй-жой таъмирига, 16 фоизи таълимга, 13 фоизи эса даволанишга пул сарфлашини айтган. Шу билан бирга, уларнинг 17 фоизи яқин вақтда катта харажат қилиш ниятида эмас.
Даромад ошгани сари харажатлар ҳам ўзгариб боради. Уй-жой таъмири деярли барча гуруҳларда асосий йўналиш бўлиб қолса-да, юқори даромадли аҳолида саёҳат, автомобил ва уй-жой хариди каби катта харажатларга қизиқиш кучаяди.
Масалан, ойига 20–30 млн сўм даромад оладиганларнинг 18 фоизи саёҳатга, 16 фоизи автомобилга, 15 фоизи эса уй-жой харидига пул сарфламоқчилигини айтган.
30 млн сўмдан кўпроқ даромад оладиганларда саёҳат биринчи ўринга чиқади — бу гуруҳнинг 32 фоизи сафарга пул ажратмоқчи. Шунингдек, 19 фоизи автомобил, 17 фоизи уй-жой хариди учун харажат қилишни режалаштирган.
Бу даромад ошгани сари аҳолининг харажатлари ҳам ўзгариб, кундалик эҳтиёжлар билан бирга саёҳат, автомобил ва уй-жой каби йирик харажатларга ҳам кўпроқ пул ажратилаётганини кўрсатади.
Ёшлар кўпроқ нимага пул сарфламоқчи?
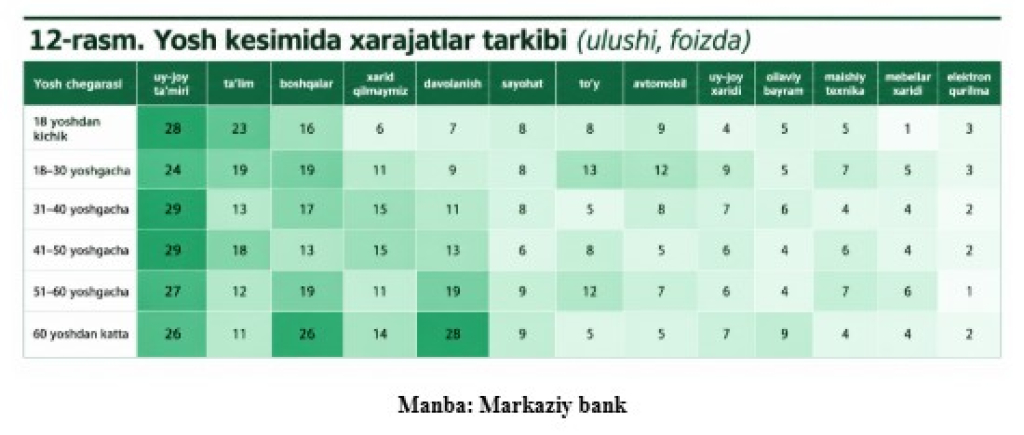
Келгуси харажатларда уй-жой таъмири барча ёш гуруҳлари учун муҳим йўналишлардан бири бўлиб қолмоқда.
Manba: Markaziy bank
18 ёшгача бўлганлар режалаштираётган харажатларнинг 28 фоизини, 18–30 ёшдагилар эса 24 фоизини уй-жой таъмирига сарфлашни кўзлаган. Таълим харажатлари ҳам ёшлар орасида юқори бўлиб, бу кўрсаткич мос равишда 23 ва 19 фоизни ташкил этади.
18–30 ёшдагилар бошқа йирик харажатларни ҳам режалаштирган. Уларнинг 13 фоизи тўйга, 12 фоизи автомобилга, 9 фоизи уй-жой харидига, 8 фоизи эса саёҳатга пул сарфлашни мўлжаллаган. Бу ёш гуруҳида уй-жой хариди ва маиший техника ҳам бошқа ёш гуруҳларига қараганда муҳимроқ харажатлар қаторида.
Ўрта ёшдагилар (31–50 ёш) учун ҳам уй-жой таъмири юқори ўринда туради. Бу даврда маиший техника, автомобил ва бошқа рўзғор харажатларига эҳтиёж ҳам сақланиб қолмоқда.
50 ёшдан ошганларда эса саёҳат ва маиший техникага харажат қилиш истаги юқорироқ. Ёш катталашгани сари даволаниш учун харажат қилиш ҳам кўпаяди. 51–60 ёшдагиларнинг 19 фоизи, 60 ёшдан катталарнинг эса 28 фоизи келгусида даволанишга пул сарфлашини билдирган.
Шундай қилиб, ёшлар кўпроқ таълим, тўй, уй-жой ва йирик харажатларга маблағ йўналтирса, ўрта ёшдагилар учун уй-жой ва рўзғор эҳтиёжлари устун. Катта ёшдагилар эса даволаниш, саёҳат ва маиший техника харажатларига кўпроқ пул сарфламоқда. Уй-жой таъмири эса ёшдан қатъи назар, барча гуруҳлар учун муҳим харажатлардан бири сифатида қайд этилган.
Аҳолининг даромад бўйича кутилмалари қандай?
Сўровда қатнашганларнинг 66 фоизи келгусида даромади ошишини кутмоқда, бу кўрсаткич ўтган чоракда 68 фоиз эди. Яна 25 фоиз респондент даромади ўзгармаслиги, 9 фоиз киши эса камайишини кутган.
Даромад миқдори бўйича қаралганда ҳам ижобий кутилмалар устун келмоқда. Барча гуруҳларда даромади ошишини кутаётганлар улуши 61–81 фоиз оралиғида бўлган.
Энг юқори кўрсаткич ойига 20 млн сўмдан ортиқ даромад оладиганлар орасида қайд этилган. Уларнинг 81 фоизи даромади ошишини билдирган. Биринчи чоракда эса бу кўрсаткич 77 фоиз бўлганди.
Даромади 3 млн сўмгача бўлган аҳолида вазият бошқача. Яъни бу тоифадаги респондентлар орасида даромади камайишини кутаётганлар улуши бошқа гуруҳларга қараганда анча юқори.
Manba: Markaziy bank
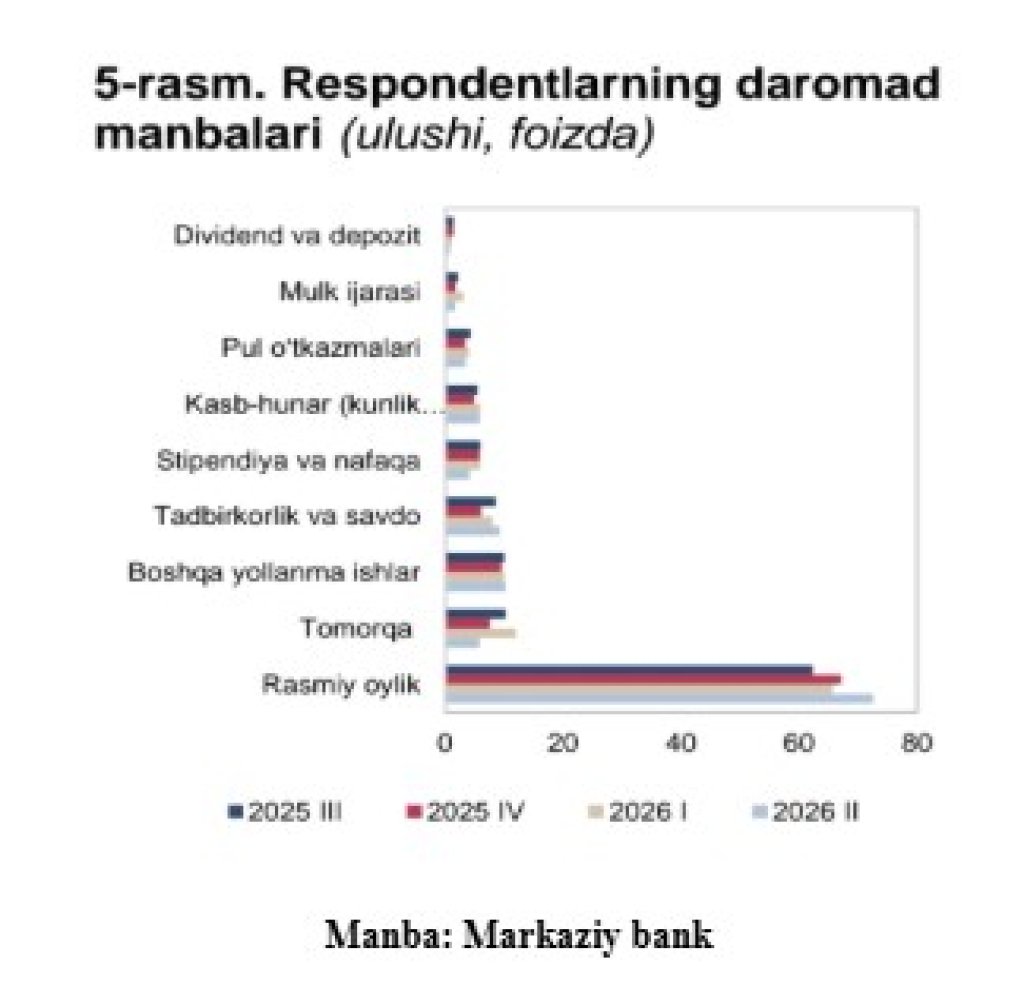
Даромад ошиши ҳақидаги кутилмалар нафақат даромад миқдорига, балки одамларнинг пулни қаердан топишига ҳам боғлиқ. II чоракда аҳолининг асосий даромад манбаси сифатида иш ҳақининг ўрни ошган. Расмий иш ҳақидан даромад олаётганлар улуши 73 фоизга етиб, чорак бошидагидан 7 фоиз бандга кўпайган.
Шу билан бирга, томорқа, тадбиркорлик ва савдо, кунлик ишлардан олинадиган даромад, ижара ҳақи ва хориждан пул ўтказмалари орқали даромад олаётганлар улуши камайган.
Даромад бўйича кутилмалар фаолият турларига қараб ҳам фарқ қилади. Энг юқори кўрсаткич маиший хизматлар ҳамда кафе ва ресторанларда — 78 фоиз. Қишлоқ хўжалигида иштирокчиларнинг 76 фоизи, туризмда 75 фоизи, ишлаб чиқаришда эса 74 фоизи даромади ошишини айтган.
Тиббиётда даромади ошишига умид қилаётганлар 67 фоизни ташкил қилади. Банк-молия, IT ва ОАВда эса бу кўрсаткич 63 фоизга тенг. Умуман, хизмат кўрсатиш, кафе ва ресторанлар, қишлоқ хўжалиги, туризм ҳамда ишлаб чиқариш билан шуғулланувчилар ҳам даромад ошишини билдирган.
Кредитга талаб ўрта даромадли аҳолида кучлироқ
2026-йил II чорагида аҳолининг кредит олишга бўлган эҳтиёжи юқори даражада қолди. Кредитга талабни кўрсатувчи кўрсаткич 65,3 банд бўлди. Бу I чоракка нисбатан атиги 0,2 бандга паст. Яъни, аҳолининг кредитга бўлган эҳтиёжи деярли ўзгармаган.
Ойига 3–10 млн сўм даромад оладиганларда кредитга бўлган эҳтиёж юқорироқ. Уларнинг 57–59 фоизи келгусида кредитга эҳтиёжи ошишини кутмоқда. Бу гуруҳ учун кредит катта харажатларни қоплашнинг муҳим усулларидан бири бўлиб қолаётганини кўрсатади.
Даромади 15–20 млн сўм бўлганларнинг 44 фоизи, 20 млн сўмдан юқори даромад оладиганларнинг эса 53 фоизи келгусида кредитга эҳтиёжи кўпайишини айтган. Яъни, даромади юқори оилалар ҳам катта харажатлар учун кредитдан фойдаланишга эҳтиёж сезмоқда.
Кредит маблағлари асосан уй-жой таъмири ва таълимга сарфланади. Тўй, автомобил ва даволаниш ҳам муҳим йўналишлар қаторида. Демак, аҳолининг кредитга эҳтиёжи кўпроқ уй-жой таъмири, таълим, тўй, автомобил ва даволаниш каби бирйўла катта маблағ талаб қиладиган харажатлар билан боғлиқ.
Жамғаришга қизиқиш юқори, аммо захира етарли эмас
Аҳолининг пул жамғаришга қизиқиши юқори бўлиб қолмоқда. 2026-йил II чорагида жамғаришга мойиллик 69,2 бандни ташкил этди. Бу I чоракка нисбатан 1,4 фоизга кам.
Аммо жамғарма қилиш имконияти барча оилаларда бир хил эмас. Иштирокчиларнинг 46,4 фоизи жамғарма қилиш имкони йўқлигини билдирган. Яъни, қарийб ҳар икки респондентдан бирида кутилмаган харажатлар учун алоҳида пул захираси мавжуд эмас.
Шу билан бирга, аҳолининг ўз молиявий ҳолатига баҳоси ижобийлигича қолмоқда. Респондентларнинг 58,6 фоизи молиявий аҳволи яхшиланганини айтган.
Жамғаришга бўлган қизиқиш банк омонатларида ҳам кўринмоқда. 2026-йилнинг биринчи ярмида аҳолининг жами депозитлари 38 фоизга ошган. Миллий валютадаги муддатли омонатлар қолдиғи эса 25,6 фоизга кўпайган.
Умуман олганда, жамғаришга бўлган қизиқиш юқори бўлса-да, аҳолининг катта қисмида ҳали етарли молиявий захира шаклланмаган. Бу эса кутилмаган харажатлар юзага келганда кўпчилик оилаларнинг имкониятини чеклаб қўйиши мумкин.
Эслатиб ўтамиз, аввалроқ Марказий банкнинг 2026-йил I чорагидаги «Истеъмол кайфияти шарҳи»ни таҳлил қилган эдик. Хусусан, унда респондентларнинг 68 фоизи даромади, 77 фоизи эса харажатлари ошишини кутган. Даромади 5 млн сўмгача бўлганлар асосан уй-жой таъмири, таълим ва кундалик эҳтиёжларга, юқори даромадли аҳоли эса саёҳат, автомобил ва уй-жой харидига кўпроқ маблағ ажратишни режалаштирган.


