Muammoli kreditlar ko‘rsatkichi so‘nggi 7 yilda qanday o‘zgardi?
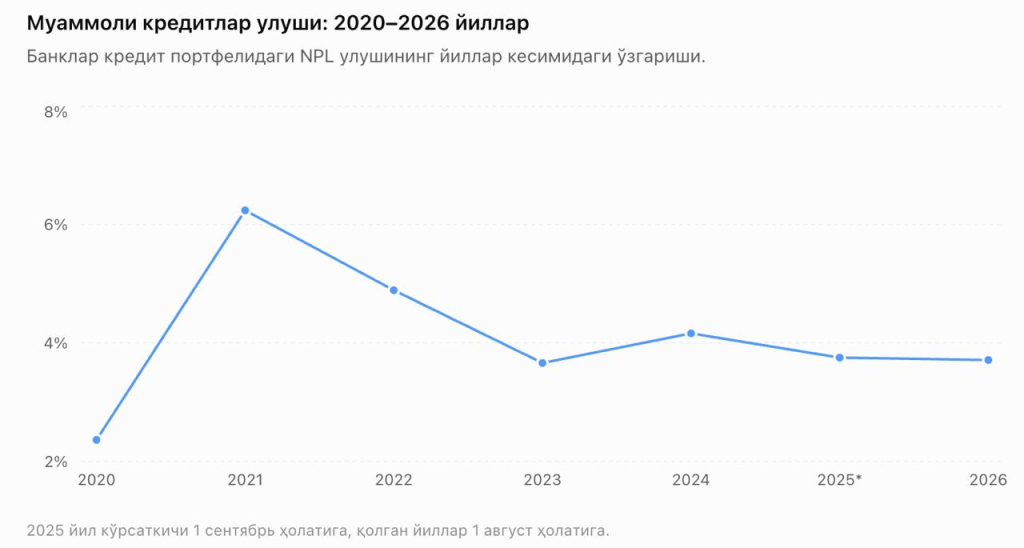
2020–2026-yillarda banklarning kredit portfeli sezilarli kengaydi, muammoli kreditlar hajmi ham o‘zgardi. Biroq NPLning jami kreditlardagi ulushi 2021-yildagi yuqori ko‘rsatkichdan keyin pasayib, so‘nggi yillarda 4 foiz atrofida saqlanmoqda.
 © Sun'iy intelekt
O‘zbekistonda banklar tomonidan ajratilayotgan kreditlar hajmi yildan yilga oshib bormoqda. Kredit portfeli kengaygani sari qarzlarning o‘z vaqtida qaytarilmasligi bilan bog‘liq muammolar ham bank tizimi uchun eng og‘riqli muammolardan biriga aylanib ulgurdi.
Muammoli kreditlar yoki NPL (Non-Performing Loans) bank kreditlarining qay darajada qaytmay qolish xavfi borligini ko‘rsatadigan asosiy indikatorlardan biridir. Bunda faqat NPLning kredit portfelidagi ulushiga qarash yetarli emas. Chunki banklar ko‘proq kredit bergan sari NPL ulushi pasayishi mumkin, ammo muammoli kreditlarning umumiy summasi baribir oshib borishi ehtimoli mavjud.
Vaqt.uz Markaziy bankning 2020–2026-yillarning avgust oylari holatidagi ma’lumotlar asosida O‘zbekiston banklarida muammoli kreditlar qanday o‘zgarganini tahlil qildi.
Manba: Vaqt.uz
2020-yil: muammoli kreditlarning asosiy qismi yirik davlat banklariga to‘g‘ri kelgan
2020-yil 1-avgust holatiga banklarning jami kredit portfeli 249,8 trln so‘m bo‘lgan. Muammoli kreditlar esa 5,9 trln so‘mni tashkil etgan. Ularning kredit portfelidagi ulushi 2,4 foiz bo‘lgan.
Muammoli kreditlarning eng katta qismi yirik banklarga to‘g‘ri kelgan. O‘zmilliybankda 1,66 trln so‘m, Asaka bankda 1,26 trln so‘m, Ipoteka-bankda 605,2 mlrd so‘m, O‘zsanoatqurilishbankda 582,3 mlrd so‘m va Xalq bankida 475 mlrd so‘m NPL qayd etilgan.
Shu bilan birga, ayrim kichik banklarda NPL ulushi ancha yuqori bo‘lgan. Masalan, «O‘zagroeksportbank»da muammoli kreditlar jami kreditlarning 8,58 foizini tashkil etgan.
Bu davrda ayrim xususiy banklarda muammoli kreditlar ulushi eng yuqori bo‘lgan, masalan Hamkorbank va Ipak yo‘li bankda mos ravishda 4,3 foiz va 4,5 foiz bo‘lgan.
2021-yil: muammoli kreditlar keskin oshdi
2021-yilning avgustida tijorat banklarining jami kredit portfeli 302,7 trln so‘mni tashkil etgan. Bu 2020-yilning shu davriga nisbatan qariyb 21,2 foiz ko‘p.
Shu o‘rinda, muammoli kreditlar hajmi ham sezilarli darajada oshgan. Bir yil ichida NPL hajmi 5,9 trln so‘mdan 18,9 trln so‘mgacha ko‘paydi, uning kreditlardagi ulushi esa 2,4 foizdan 6,3 foizgacha ko‘tarilgan.
2021-yilda muammoli kreditlarning katta qismi davlat ulushi mavjud banklarga to‘g‘ri kelgan. Ushbu banklarda NPL 16,7 trln so‘m bo‘lgan.
Muammoli kreditlarning eng katta qismi yirik davlat banklarga to‘g‘ri kelgan. O‘zmilliybankda 3,56 trln so‘m, Xalq bankida 5,13 trln so‘m, Asaka bankda 1,78 trln so‘m, O‘zsanoatqurilishbankda 1,53 trln so‘m va Agrobankda 1,39 trln so‘m NPL qayd etilgan.
Xususiy banklarda ham NPL ulushi rekord darajada yuqori bo‘lgan. Jumladan, bu ko‘rsatkich Hi-Tech bankda 91,51 foiz, Turkiston bankda 78,68 foiz va Ravnaq bankda 34,2 foiz tashkil etilgan. Biroq bu banklarning kredit portfeli yirik davlat banklarinikiga nisbatan ancha kichik bo‘lgani uchun ularning mutlaq NPL hajmi ham nisbatan past bo‘lgan.
2022-yil: muammoli kreditlar kamaydi, ammo ayrim banklarda ulush yuqori bo‘ldi
2022-yil avgust holatiga banklarning jami kredit portfeli 346,4 trln so‘m bo‘lgan. Muammoli kreditlar hajmi esa 16,9 trln so‘mni tashkil etib, jami kreditlarning qariyb 5 foiziga teng.
Bir yil avval NPL hajmi 18,9 trln so‘m, uning kredit portfelidagi ulushi esa 6,2 foiz edi. Bir yil davomida kredit portfeli 14,4 foizga oshgan, muammoli kreditlar hajmi esa 10,3 foizga kamaygan.
Muammoli kreditlarning eng katta hajmi Xalq banki — 3,43 trln so‘m (ulushi 17,6 foiz), O‘zmilliybank — 3,19 trln so‘m (ulushi 4 foiz), Asaka bank — 1,71 trln so‘m (ulushi 4,8 foiz) va O‘zsanoatqurilishbank — 1,57 trln so‘m (ulushi 3,6 foiz) hissasiga to‘g‘ri kelgan.
NPL ulushi bo‘yicha ayrim banklarda vaziyat ancha og‘ir bo‘lgan. Turkiston bankda bu ko‘rsatkich 94,5 foiz, O‘zagroeksportbankda 93,6 foiz va Hi-Tech bankda 93,2 foizni tashkil qilgan.
Avvalgi yildagi kabi davlat ulushi mavjud bo‘lgan banklarda muammoli kreditlar foizi yuqori ko‘rsatkichni qayd qilgan. Ya’ni muammoli kreditlar ulushi davlat banklarida 5 foiz bo‘lsa, boshqa banklarda 4,2 foizni tashkil qilgan.
2023-yil: muammoli kreditlar hajmi 7 foizga kamaygan
2023-yil 1-avgust holatiga banklarning jami kredit portfeli 430,23 trln so‘m bo‘lgan. Muammoli kreditlar esa 15,74 trln so‘mni tashkil etib, jami kreditlarning 3,7 foiziga teng bo‘lgan.
Bir yil avval NPL 16,9 trln so‘m va uning ulushi 4,9 foiz edi. Shu davrda kredit portfeli 24,2 foizga oshgan, muammoli kreditlar hajmi esa 7,1 foizga kamaygan. Bu NPL ulushining ham pasayganini ko‘rsatadi.
Davlat banklari orasida muammoli kreditlarning eng katta ulushi Xalq bankida 9,5 foiz, Mikrokreditbankda 5,2 foiz va Asakabankda 4,7 foizni tashkil qilgan. Boshqa banklarda NPL ulushi juda yuqori darajada qolgan. Jumladan, «O‘zagroeksportbank»da muammoli kreditlar ulushi 96,9 foiz, Ravnaq-bankda 80,5 foiz va Madad Invest bankda 14,9 foizni tashkil etgan.
Umumiy manzarada qaraydigan bo‘lsak, 2023-yilda ham o‘tgan davrdagi holat takrorlangan davlat banklarida muammoli kreditlar ulushi ko‘proq, ya’ni bu davlat bankida 3,9 foiz bo‘lsa, boshqa bankda 3 foizni tashkil qilmoqda.
2024-yil: NPL hajmi yana oshdi
2024-yil 1-avgust holatiga banklarning jami kredit portfeli 500,64 trln so‘m bo‘lgan. Muammoli kreditlar hajmi esa 20,82 trln so‘mga yetib, jami kreditlarning 4,2 foizini tashkil qilgan.
Bir yil avval NPL 15,74 trln so‘m, uning kredit portfelidagi ulushi esa 3,7 foiz edi. Bir yil ichida kredit portfeli 16,3 foizga oshgan, muammoli kreditlar hajmi esa bundan ancha tez — 32,3 foizga ko‘paygan. Natijada NPLning kreditlardagi ulushi ham 0,5 foiz bandga oshgan.
Banklardagi muammoli kreditlarning eng katta hajmi O‘zmilliybankda — 3,47 trln so‘m, Ipoteka-bankda — 3,34 trln so‘m, Biznesni rivojlantirish bankida — 2,48 trln so‘m, O‘zsanoatqurilishbankda — 2,21 trln so‘m va Agrobankda — 2,01 trln so‘m bo‘lgan.
Ularning ulushi bo‘yicha esa Madad Invest bankda 20,9 foiz, Garant bankda 14,34 foiz va Biznesni rivojlantirish bankida 11,47 foiz qayd etilgan.
2025-yil: NLP 21,8 trln so‘mga chiqdi
2025-yil 1-sentabr yakuniga ko‘ra, banklarning jami kredit portfeli 581,06 trln so‘m bo‘lgan. Muammoli kreditlar hajmi esa 21,8 trln so‘mni tashkil etib, jami kreditlarning 3,8 foiziga teng bo‘lgan.
Muammoli kreditlarning eng katta hajmi O‘zmilliybankda — 3,09 trln so‘m, Agrobankda — 2,59 trln so‘m, O‘zsanoatqurilishbankda — 2,40 trln so‘m, Ipoteka-bankda — 2,19 trln so‘m va Asaka bankda — 1,92 trln so‘m bo‘lgan.
Ulushi bo‘yicha esa Garant bank 12,9 foiz, Avo bank 9,2 foiz, Yangi bank 8,9 foiz va Mikrokredit bank 6,5 foiz bilan «yetakchi» bo‘lgan.
2026-yil: muammoli kreditlar 24 trln so‘mga yaqinlashdi
2026-yil 1-avgust holatiga banklarning jami kredit portfeli 644,64 trln so‘m bo‘lgan. Muammoli kreditlar hajmi esa 23,9 trln so‘mga yetib, jami kreditlarning 3,7 foizini tashkil qilgan.
Bir yil avval kredit portfeli 581,06 trln so‘m, NPL hajmi 21,8 trln so‘m va uning ulushi 3,75 foiz edi. Shu davrda kredit portfeli 10,9 foizga, muammoli kreditlar hajmi esa 9,8 foizga oshgan. Biroq kredit portfeli NPLga nisbatan biroz tezroq o‘sgani sababli, uning umumiy kreditlardagi ulushi 3,75 foizdan 3,71 foizgacha pasaygan.
Muammoli kreditlarning eng katta hajmi O‘zmilliybankda — 3,20 trln so‘m, Agrobankda — 3,18 trln so‘m, Mikrokreditbankda — 2,28 trln so‘m, O‘zsanoatqurilishbankda — 1,91 trln so‘m va Asaka bankda — 1,78 trln so‘m bo‘lgan.
NPL ulushi bo‘yicha esa ayrim banklarda ko‘rsatkich yuqori bo‘lib qolgan: TBC bankda 13,1 foiz, Mikrokreditbankda 9,9 foiz, Anor bankda 7,6 foiz va Garant bankda 7,2 foiz.
Umuman olganda, kreditlar hajmi oshgani sayin muammoli kreditlarning summasi ham ko‘paygan. Shu o‘rinda, banklarning kredit portfeli ham keskin kengaygan. Shuning uchun muammoning ko‘lamini baholashda faqat NPL summasiga emas, uning jami kreditlardagi ulushiga qarash muhim.
2021-yilda 6,2 foizga chiqqan NPL ulushi keyingi yillarda pasayib, 2023–2026-yillarda 3,7–4,2 foiz oralig‘ida saqlangan. Bu bank tizimida kreditlar sifati keskin yomonlashayotganini ko‘rsatmaydi. Aksincha, kreditlash hajmi oshib borayotgan sharoitda muammoli kreditlar ulushi hozircha nisbatan barqaror qolmoqda. Ammo aynan shu joyda yangi savol paydo bo‘ladi: kreditlash shu sur’atda davom etsa, bu barqarorlikni qancha vaqt saqlab qolish mumkin?
Buning uchun banklar muammoli kredit paydo bo‘lgandan keyin uni undirishga emas, muammo yuzaga kelishidan oldin uni aniqlashga ko‘proq e’tibor qaratishi kerak. Kredit berish sifati, qarzdorning to‘lov qobiliyatini baholash, erta ogohlantirish tizimlari va muammoli qarzlarni undirish mexanizmlari kuchaytirilmasa, bugungi 4 foiz atrofidagi barqaror ko‘rsatkich kelajakda yana yuqorilashi mumkin. Shu sababli NPL bo‘yicha asosiy maqsad shunchaki uning ulushini past ko‘rsatkichda ushlab turish emas. Asosiy vazifa — kredit portfeli o‘sayotgan bir paytda uning sifatini ham saqlab qolish.
Eslatib o‘tamiz, avvalroq 500 mln so‘mgacha bo‘lgan loyihalarni kreditlashda biznes reja talab etilmasligi haqida xabar bergan edik. Bunda kredit garovga emas, pul oqimiga qarab ajratilishi nazarda tutilgan. Eksportbop mahsulot uchun xomashyo sotib olish kreditlarida esa sug‘urta polisining o‘zi garov sifatida yetarli bo‘lishi ma’lum qilingan edi.
Teglar