
Ўзбекистондаги 12 та энг йирик банк тизим активларининг қарийб 79 фоизини назорат қилмоқда
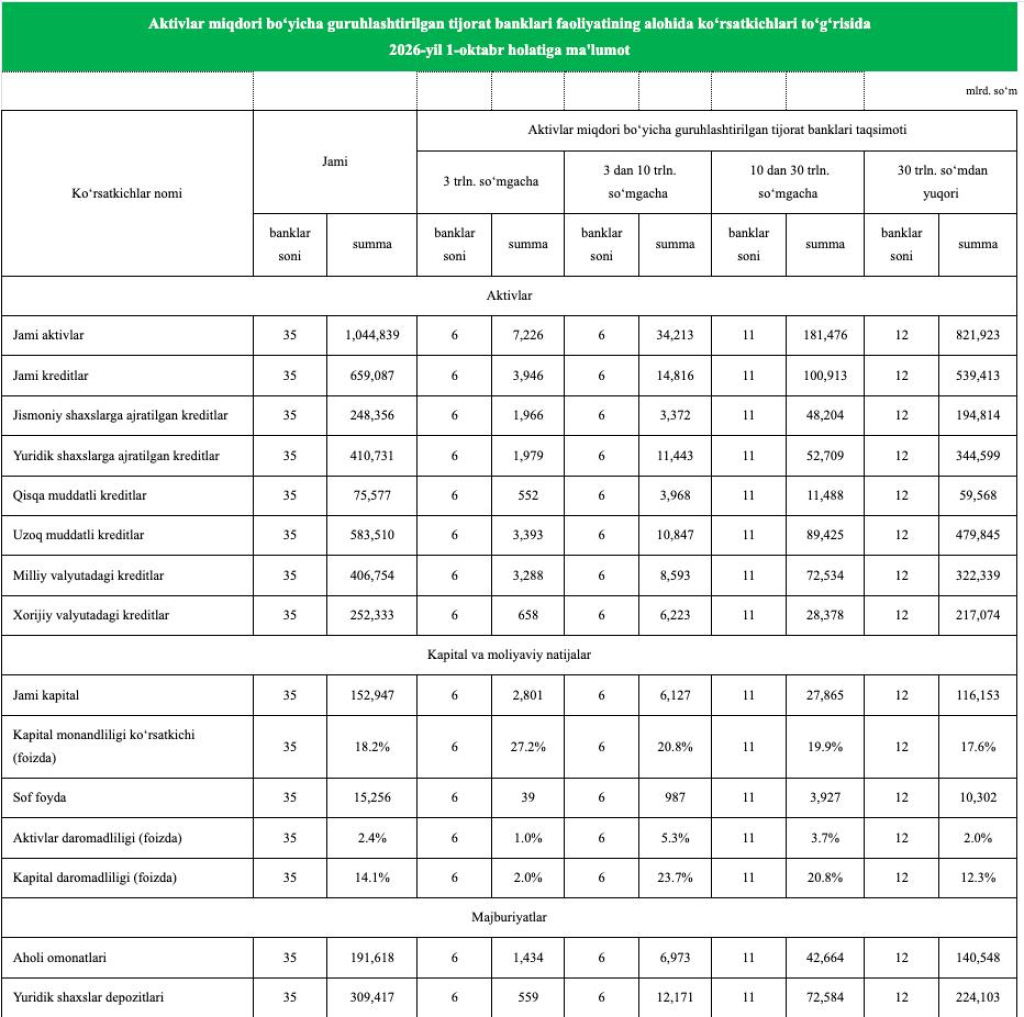
Мамлакатда фаолият юритаётган 35 та банкнинг умумий активлари 1 044,8 триллион сўмни ташкил қилган бир пайтда, ушбу маблағларнинг қарийб 79 фоизи (821,9 трлн сўм) фақатгина 12 та энг йирик банк бошқарувида жамланган.
 © Vaqt.uz | Javhar Chorshanbiyeva
2026-йилнинг 1-октябр ҳолатига кўра, Ўзбекистондаги активлари 30 трлн сўмдан ортиқ бўлган 12 та тижорат банки 821,9 трлн сўмлик (79 фоиз) маблағни бошқармоқда. Бу ҳақда Ўзбекистон Республикаси Марказий банки маълум қилди.
Қайд этилишича, мамлакат бўйича жами 35 та банк фаолият кўрсатаётган бўлиб, уларнинг умумий активлари 1 044,8 трлн сўмга етган.
Қолган маблағлар тақсимотига кўра, активлари 10 дан 30 трлн сўмгача бўлган 11 та банк 181,5 трлн сўмга, активлари 10 трлн сўмгача бўлган қолган 12 та банк эса 41,4 трлн сўмга эгалик қилмоқда (шундан 6 та банкда 34,2 трлн сўм, энг кичик 6 та банкда эса 7,2 трлн сўм).
Кредитлаш ва фойдадаги юқори марказлашув
Тизимда маблағларнинг марказлашуви кредитлаш соҳасида янада яққолроқ намоён бўлган. Банк тизими томонидан ажратилган жами 659,1 трлн сўмлик кредитларнинг 539,4 трлн сўми, яъни қарийб 82 фоизи айнан энг йирик банклар гуруҳи томонидан берилган.
Шунингдек, секторнинг жами 15,3 трлн сўмлик соф фойдасининг 10,3 трлн сўми (учдан икки қисми) ҳамда аҳоли омонатларининг қарийб 73 фоизи мазкур 12 та банкка тегишли.
Кредит портфелининг мутлақ кўпчилик қисми, яъни 89 фоизи (583,5 трлн сўм) узоқ муддатли қарзлардан иборат, қисқа муддатлилари эса 75,6 трлн сўмни ташкил қилади.
Маблағларнинг 410,7 трлн сўми юридик шахсларга, 248,4 трлн сўми жисмоний шахсларга йўналтирилган. Миллий валютадаги кредитлар улуши 62 фоизни (406,8 трлн сўм), хорижий валютадагилар эса 38 фоизни (252,3 трлн сўм) ташкил этмоқда. Йирик банкларда валюта кредитларининг улуши 40 фоиздан ошса, энг кичик банкларда бу кўрсаткич 17 фоиз атрофида.
Тизимдаги жами депозитлар ҳажми 501 трлн сўмга етган бўлиб, унинг 62 фоизи (309,4 трлн сўм) юридик шахслар, 38 фоизи (191,6 трлн сўм) аҳоли маблағлари ҳиссасига тўғри келади.
Кичик банкларда даромад паст, лекин ҳимоя юқори
Банк тизимининг умумий капитали 152,9 трлн сўмни, капитал монандлиги коэффициенти эса 18,2 фоизни ташкил қилган. Тизимда активлар даромадлилиги 2,4 фоиз, капитал даромадлилиги 14,1 фоиз даражасида шаклланди.
Энг юқори даромадлилик кўрсаткичи активлари 3-10 трлн сўм бўлган банкларда қайд этилди: — активлар даромадлилиги 5,3 фоиз, капитал даромадлилиги 23,7 фоиз.
Ўртача банкларда (10-30 трлн сўм) бу рақамлар мос равишда 3,7 фоиз ва 20,8 фоизни, йирик банкларда эса 2 фоиз ва 12,3 фоизни кўрсатган.
Фаолияти энг кам фойда келтираётганлар — активлари 3 трлн сўмгача бўлган 6 та кичик банк бўлиб, уларнинг умумий фойдаси 39 миллиард сўмга тенг (активлар даромадлилиги — 1 фоиз, капитал даромадлилиги — 2 фоиз).
Бироқ, айнан уларда капитал монандлиги коэффициенти энг юқори — 27,2 фоизгача етади. Йирик банкларда эса бу кўрсаткич гуруҳлар орасида энг пасти бўлиб, 17,6 фоизни ташкил этади.
Markaziy bank
Эслатиб ўтамиз, аввалроқ Ўзбекистондаги банк кредитларининг 45 фоизи ва депозитларининг 76 фоизи Тошкент шаҳрига тўғри келаётгани хабар қилинганди.


