Исломий банклар Ўзбекистонга нима олиб келади?
Самарқандда бўлиб ўтган Халқаро ислом молияси форуми доирасида «Muomalat time» кўрсатувида Vaqt.uz мухбири эксперт Искандар Турсунов билан суҳбатлашди. Унда Ўзбекистонда исломий банклар фаолияти, фоизсиз молиялаштириш имкониятлари, янги инвестициялар ва соҳанинг ривожланиши олдидаги муаммолар муҳокама қилинди.
Ўзбекистонда исломий молия хизматларини жорий этиш жараёни янги босқичга чиқди. Микромолия ташкилотларидан кейин банкларга ҳам ушбу йўналишда фаолият юритиш учун имконият яратилмоқда. Сукук, такафул ва исломий банк хизматлари бозорини ривожлантириш режалари муҳокама қилинмоқда. Бироқ соҳанинг ривожланиши учун фақат қонунчиликни ўзгартиришнинг ўзи етарли эмас. Назорат тизими, малакали кадрлар ва истеъмолчиларнинг молиявий саводхонлиги ҳам муҳим аҳамиятга эга.
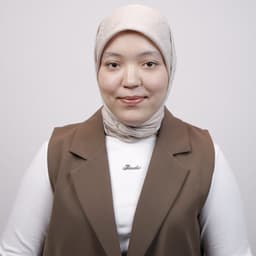
Бу ҳақда Самарқандда ўтказилган Халқаро ислом молияси форумида Vaqt.uz билан суҳбатлашган ислом молияси эксперти Искандар Турсунов маълум қилди.
Бозор очилмоқда, аммо экотизим ҳали шаклланиши керак
Экспертнинг таъкидлашича, Ўзбекистон ва Марказий Осиё халқаро инвесторлар учун ислом молиясининг янги истиқболли бозорларидан бири сифатида кўрилмоқда. Бунга минтақадаги иқтисодий ўсиш, ислоҳотлар ва хорижий инвесторлар учун очилаётган имкониятлар сабаб бўлмоқда.
Сўнгги йилларда Ўзбекистонда исломий молия хизматларини ҳуқуқий жиҳатдан тартибга солиш бўйича ишлар босқичма-босқич амалга оширилмоқда. Дастлаб микромолия ташкилотларига, кейинчалик эса банкларга ушбу йўналишда хизмат кўрсатиш имконияти берилди.
Бироқ Турсуновнинг фикрича, исломий молия бозори фақат банк хизматларидан иборат бўлмаслиги керак. Унинг тўлақонли ишлаши учун исломий қимматли қоғозлар, суғурта ва бошқа молиявий инструментлар ҳам ривожланиши зарур.
«Исломий банк бор жойда исломий қимматли қоғозлар бўлиши керак. Исломий банк бор жойда исломий суғурта, яъни такафул бозори ҳам бўлиши керак. Булар бир-бирини тўлдирган ҳолда хизмат кўрсатади», — дейди эксперт.
Ҳозирча ушбу экотизимнинг барча қисмлари шаклланмаган. Хусусан, сукук чиқариш учун зарур қонунчилик асослари ишлаб чиқилмоқда. Экспертнинг айтишича, тегишли қонун лойиҳаси парламентда биринчи ўқишда қабул қилинган ва кейинги босқичга ўтган.
Сукуклар келгусида йирик инфратузилма лойиҳаларини молиялаштириш ҳамда ташкилотларнинг катта миқдордаги инвестиция маблағларига бўлган эҳтиёжини қондириш имконини бериши мумкин.
Дастлаб муробаҳа ва ижара оммалашиши кутилмоқда
Исломий молия хизматларига талаб мавжуд бўлса-да, банклар барча инструментларни бирданига таклиф қилиши кутилмайди. Турсуновга кўра, дастлаб мижозлар талаби, банкларнинг молиявий имкониятлари ва рискларни бошқариш имкониятлари ҳисобга олинади.
Шу сабабли биринчи босқичда муробаҳа ва ижара каби инструментлар кенгроқ қўлланиши мумкин.
Муробаҳа — банк мижозга керакли товарни сотиб олиб, унга олдиндан келишилган устама билан сотадиган молиялаштириш шакли. Ижара эса активдан фойдаланиш ҳуқуқини ҳақ эвазига беришга асосланади.
Экспертнинг таъкидлашича, глобал исломий банклар молиялаштириш портфелида ҳам ушбу икки инструментнинг улуши катта.
Шу билан бирга, шерикчиликка асосланган мушорака каби маҳсулотларни ривожлантириш ҳам муҳим. Бироқ бундай молиялаштириш томонлардан юқори даражадаги ишонч, бизнес фаолияти тўғрисида очиқ маълумот ва рискларни биргаликда бошқаришни талаб қилади.
Турсунов банклар хизматларни таклиф қилишда адолатли нарх белгилаши кераклигини ҳам таъкидлайди. Унинг фикрича, аҳолида талаб юқори эканидан фойдаланиб, ҳаддан ташқари устамалар ўрнатиш мумкин эмас. Янги хизматлар анъанавий молия маҳсулотлари билан ҳам рақобатлаша олиши лозим.
«Исломий» деган ном фирибгарликдан ҳимоя қилмайди
Янги бозор олдидаги муҳим муаммолардан бири — ишонч ва назорат масаласи. Эксперт бу борада айниқса хусусий сектордаги, регулятор назоратига кирмайдиган ташкилотлар фаолиятига эътибор қаратиш зарурлигини айтади.
Унинг таъкидлашича, айрим ташкилотлар исломий молия хизматларини таклиф қилиш ёки шариат талабларига мувофиқлигини билдириш орқали аҳолидан маблағ жалб қилиши мумкин. Бироқ ташкилот номида «исломий», «фоизсиз» ёки «шариатга мувофиқ» деган ибораларнинг мавжудлиги унинг фаолияти ҳақиқатан ҳам шу талабларга жавоб беришини англатмайди.
«Тўғридан-тўғри “биз ислом молиясига асосан ишлаяпмиз”, “шариатга мувофиқмиз” ёки “0 фоизликмиз” деган сўзларга ишониб кетмаслик керак. Бу номларнинг ўзи ислом молиясига мувофиқликни ҳеч қачон билдирмайди», — дейди Турсунов.
Экспертнинг фикрича, бундай ташкилотларнинг шартномалари, молиявий операциялари ва маблағлардан фойдаланиш тартиби мутахассислар ҳамда шариат олимлари томонидан текширилиши керак.
У Малайзия ва Қирғизистон тажрибасида исломий молия номидан маблағ жалб қилган хусусий ташкилотлар билан боғлиқ муваффақиятсиз ҳолатлар кузатилганини мисол келтиради. Шу боис Ўзбекистонда ҳам аҳолидан инвестиция учун пул жалб қиладиган бундай ташкилотларни лицензиялаш ва тегишли регулятор назоратига олиш масаласини кўриб чиқиш лозим, деб ҳисоблайди.
Банклар фаолияти қандай назорат қилинади?
Банкларда исломий молия хизматларини жорий этишда ҳисоб-китобларнинг алоҳида юритилиши ҳам муҳим масалалардан бири ҳисобланади.
Турсуновнинг тушунтиришича, исломий банк дарчалари доирасида маблағлар, ҳисоблар ва ҳисоботлар алоҳида юритилиши, операциялар эса ички шариат назорати ва аудитида текширилиши керак. Марказий банк ҳам ушбу жараёнларни назорат қилади.
Бу талаблар мижозларнинг маблағлари анъанавий банк операциялари билан аралашиб кетиши ҳақидаги хавотирларни камайтиришга хизмат қилиши керак.
Шу ўринда бир жиҳатга аниқлик киритиш лозим: интервьюда тилга олинган Openbank тўлиқ исломий банк эмас, балки исломий банк дарчаси лицензиясига эга банк сифатида изоҳланган.
Кадрлар ва молиявий саводхонлик — яна бир тўсиқ
Исломий молия бозорининг ривожланиши учун ҳам анъанавий молияни, ҳам шариат талабларини яхши биладиган мутахассисларга эҳтиёж ортади.
Эксперт бу борада банкларда қисқа муддатли курслар ва халқаро мутахассислар иштирокидаги тренинглар ўтказилаётганини қайд этади. Бироқ узоқ муддатли ечим сифатида олий таълим муассасаларида ислом молиясига оид фан ва йўналишларни ривожлантириш зарур.
Бундан ташқари, аҳолининг молиявий саводхонлигини ошириш ҳам муҳим. Чунки янги хизматлар пайдо бўлиши билан бирга, уларнинг шартлари, рисклари, даромад олиш механизмлари ва мажбуриятларини тушуниш зарурати ҳам ортади.
«Ислом молияси асосида ишлаймиз» деган ҳар қандай ташкилотга текширмасдан ишониш ёки аксинча, бутун тизимга асоссиз шубҳа билан қараш тўғри эмас. Истеъмолчилар маблағларини жойлаштиришдан олдин ташкилот ҳақида молиявий экспертлар ва тегишли регуляторлардан маълумот олиши керак.
Самарқанддаги форум доирасида ҳам ушбу йўналишда халқаро ҳамкорликни кенгайтириш масалалари муҳокама қилинган. Турсуновнинг айтишича, икки кун давомида Ўзбекистоннинг ўнга яқин банки хорижий ҳамкорлар билан меморандум ва келишувлар имзолаган.
Ўзбекистон учун энди асосий вазифа исломий молия хизматларини жорий этиш билангина чекланмайди. Уларнинг шаффоф ишлашини таъминлаш, истеъмолчилар манфаатларини ҳимоя қилиш ва барқарор бозор шакллантириш ҳам муҳим. Акс ҳолда, янги молиявий инструментларга бўлган талабнинг ўзи узоқ муддатли ишончли тизим яратиш учун етарли бўлмайди.
Teglar