
Банклар рекорд даражада фойда кўрмоқда
Ўзбекистондаги банклар 2026-йилнинг дастлабки етти ойида 12,34 трлн сўм соф фойда кўрди. Бу бир йил аввалгидан қарийб 5 трлн сўм кўп. Бироқ июлдаги фойда июнга нисбатан деярли ярмига камайиб, йил бошидан бери энг паст натижа бўлди.
 © Vaqt.uz
Ўзбекистон банкларининг фойдаси 2026-йилнинг январ–июл ойларида 12,34 трлн сўм бўлди. Бу ўтган йилга нисбатан 68,1 фоизга кўп.
Таққослаш учун, Ўзбекистон банклари 2023-йилни 12,38 трлн сўм, 2024-йилни 6,97 трлн сўм, 2025-йилни эса 15,5 трлн сўм соф фойда билан якунлаган. Жорий йилнинг етти ойида олинган 12,34 трлн сўмлик фойда тўлиқ 2023-йил натижасига деярли тенглашган, 2024-йилга нисбатан кўпроқ ва 2025-йилги жами фойданинг қарийб 80 фоизини ташкил қилмоқда.
Ойлар бўйича ҳисоблаганда, 2026 йилда энг катта фойда июнда қайд этилган — 2,53 трлн сўм. Мартдаги натижа ҳам шунга яқин: 2,47 трлн сўм. Қолган ойларда банкларнинг соф фойдаси 1,3–1,6 трлн сўм атрофида бўлган.
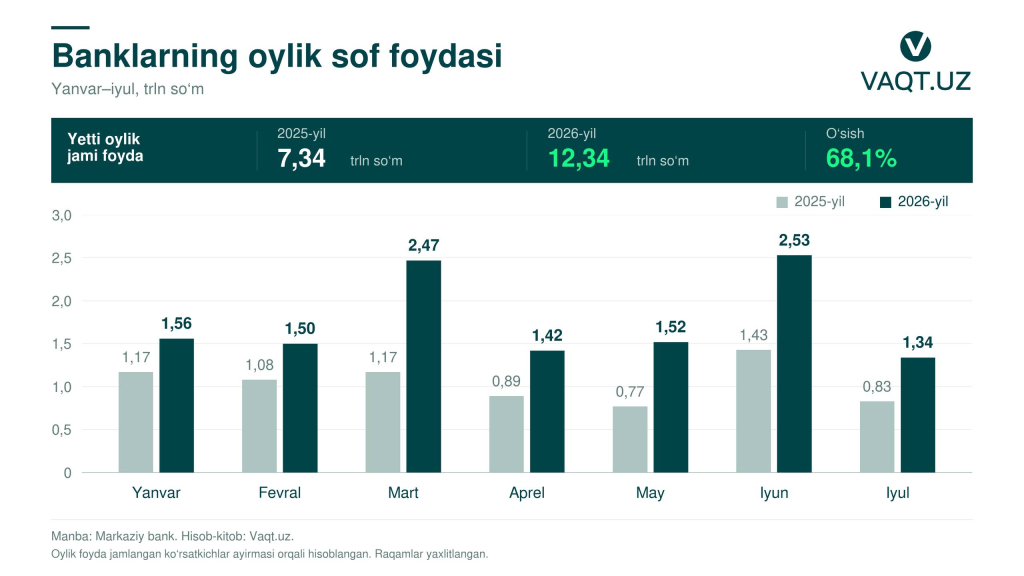
Июлда банклар 1,34 трлн сўм фойда кўрган. Бу июндан 1,19 трлн сўм ёки 46,9 фоиз кам. Шунга қарамай, натижа ўтган йилнинг июлига нисбатан 62 фоиз юқори. Таққослаш учун, 2025-йилда ҳам июлдаги фойда июнга нисбатан камайган — ўшанда пасайиш 42,1 фоиз бўлган.
Июлдаги пасайишда харажатларнинг кўпайиши муҳим ўрин тутган. Масалан, банкларнинг фоизсиз даромадлари июндаги 9,38 трлн сўмдан июлда 9,32 трлн сўмга тушган — фарқ катта эмас. Шу пайтда фоизсиз харажатлар 3,05 трлн сўмдан 3,98 трлн сўмга, операцион харажатлар эса 3,11 трлн сўмдан 3,34 трлн сўмга кўтарилган.
Натижада фоизсиз даромаддан шу икки турдаги харажатлар чегирилгач қоладиган сумма 3,22 трлн сўмдан 1,99 трлн сўмга камайган. Ойлик фойдадаги пасайишнинг катта қисми шу ўзгариш билан изоҳланади.
Етти ойлик натижада эса айнан фоизсиз даромадларнинг ўсиши ажралиб турибди. Улар бир йил ичида 40,6 трлн сўмдан 61,5 трлн сўмга кўпайган — ўсиш 51,5 фоиз. Фоизсиз ва операцион харажатлар айирилгандан кейинги натижа ҳам 9,94 трлн сўмдан 20,97 трлн сўмга етган.
Фоизли даромадларда ўсиш анча секинроқ. Январ–июлда улар 18,3 фоизга ошиб, 84,4 трлн сўмни ташкил қилган. Фоизли харажатлар эса бундан тезроқ — 22,1 фоизга кўпайиб, 60,8 трлн сўмга етган.
Банклар эҳтимолий йўқотишлар учун ҳам кўпроқ харажат ҳисоблаган. Кредит, лизинг ва бошқа активлар бўйича бундай харажатлар 22,6 трлн сўмдан 30,5 трлн сўмга кўпайган. Бу 35,1 фоизлик ўсишдир. Шундай бўлса ҳам, даромадларнинг кўпайиши жами соф фойданинг қарийб 5 трлн сўмга ошишини таъминлаган.
Фоизсиз даромадлар ниманинг ҳисобига бунчалик кўпайгани ва июлда айрим харажатлар нега ошгани умумий жадвалда очиқланмаган. Фойдадаги ўсиш қанчалик барқарорлигини баҳолаш учун шу даромад ва харажатларнинг таркибини ҳам билиш керак.


