Муаммоли кредитлар кўрсаткичи сўнгги 7 йилда қандай ўзгарди?
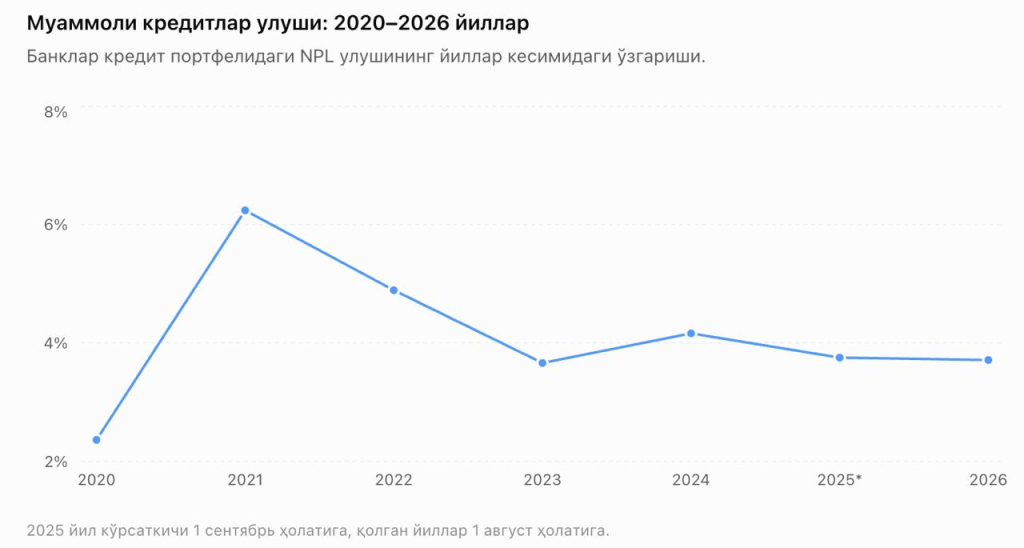
2020–2026-йилларда банкларнинг кредит портфели сезиларли кенгайди, муаммоли кредитлар ҳажми ҳам ўзгарди. Бироқ NPLнинг жами кредитлардаги улуши 2021-йилдаги юқори кўрсаткичдан кейин пасайиб, сўнгги йилларда 4 фоиз атрофида сақланмоқда.
 © Sun'iy intelekt
Ўзбекистонда банклар томонидан ажратилаётган кредитлар ҳажми йилдан йилга ошиб бормоқда. Кредит портфели кенгайгани сари қарзларнинг ўз вақтида қайтарилмаслиги билан боғлиқ муаммолар ҳам банк тизими учун энг оғриқли муаммолардан бирига айланиб улгурди.
Муаммоли кредитлар ёки NPL (Non-Performing Loans) банк кредитларининг қай даражада қайтмай қолиш хавфи борлигини кўрсатадиган асосий индикаторлардан биридир. Бунда фақат NPLнинг кредит портфелидаги улушига қараш етарли эмас. Чунки банклар кўпроқ кредит берган сари NPL улуши пасайиши мумкин, аммо муаммоли кредитларнинг умумий суммаси барибир ошиб бориши эҳтимоли мавжуд.
Vaqt.uz Марказий банкнинг 2020–2026-йилларнинг август ойлари ҳолатидаги маълумотлар асосида Ўзбекистон банкларида муаммоли кредитлар қандай ўзгарганини таҳлил қилди.
Манба: Vaqt.uz
2020-йил: муаммоли кредитларнинг асосий қисми йирик давлат банкларига тўғри келган
2020-йил 1-август ҳолатига банкларнинг жами кредит портфели 249,8 трлн сўм бўлган. Муаммоли кредитлар эса 5,9 трлн сўмни ташкил этган. Уларнинг кредит портфелидаги улуши 2,4 фоиз бўлган.
Муаммоли кредитларнинг энг катта қисми йирик банкларга тўғри келган. Ўзмиллийбанкда 1,66 трлн сўм, Асака банкда 1,26 трлн сўм, Ипотека-банкда 605,2 млрд сўм, Ўзсаноатқурилишбанкда 582,3 млрд сўм ва Халқ банкида 475 млрд сўм NPL қайд этилган.
Шу билан бирга, айрим кичик банкларда NPL улуши анча юқори бўлган. Масалан, «Ўзагроэкспортбанк»да муаммоли кредитлар жами кредитларнинг 8,58 фоизини ташкил этган.
Бу даврда айрим хусусий банкларда муаммоли кредитлар улуши энг юқори бўлган, масалан Ҳамкорбанк ва Ипак йўли банкда мос равишда 4,3 фоиз ва 4,5 фоиз бўлган.
2021-йил: муаммоли кредитлар кескин ошди
2021-йилнинг августида тижорат банкларининг жами кредит портфели 302,7 трлн сўмни ташкил этган. Бу 2020-йилнинг шу даврига нисбатан қарийб 21,2 фоиз кўп.
Шу ўринда, муаммоли кредитлар ҳажми ҳам сезиларли даражада ошган. Бир йил ичида NPL ҳажми 5,9 трлн сўмдан 18,9 трлн сўмгача кўпайди, унинг кредитлардаги улуши эса 2,4 фоиздан 6,3 фоизгача кўтарилган.
2021-йилда муаммоли кредитларнинг катта қисми давлат улуши мавжуд банкларга тўғри келган. Ушбу банкларда NPL 16,7 трлн сўм бўлган.
Муаммоли кредитларнинг энг катта қисми йирик давлат банкларга тўғри келган. Ўзмиллийбанкда 3,56 трлн сўм, Халқ банкида 5,13 трлн сўм, Асака банкда 1,78 трлн сўм, Ўзсаноатқурилишбанкда 1,53 трлн сўм ва Агробанкда 1,39 трлн сўм NPL қайд этилган.
Хусусий банкларда ҳам NPL улуши рекорд даражада юқори бўлган. Жумладан, бу кўрсаткич Hi-Tech банкда 91,51 фоиз, Туркистон банкда 78,68 фоиз ва Равнақ банкда 34,2 фоиз ташкил этилган. Бироқ бу банкларнинг кредит портфели йирик давлат банклариникига нисбатан анча кичик бўлгани учун уларнинг мутлақ NPL ҳажми ҳам нисбатан паст бўлган.
2022-йил: муаммоли кредитлар камайди, аммо айрим банкларда улуш юқори бўлди
2022-йил август ҳолатига банкларнинг жами кредит портфели 346,4 трлн сўм бўлган. Муаммоли кредитлар ҳажми эса 16,9 трлн сўмни ташкил этиб, жами кредитларнинг қарийб 5 фоизига тенг.
Бир йил аввал NPL ҳажми 18,9 трлн сўм, унинг кредит портфелидаги улуши эса 6,2 фоиз эди. Бир йил давомида кредит портфели 14,4 фоизга ошган, муаммоли кредитлар ҳажми эса 10,3 фоизга камайган.
Муаммоли кредитларнинг энг катта ҳажми Халқ банки — 3,43 трлн сўм (улуши 17,6 фоиз), Ўзмиллийбанк — 3,19 трлн сўм (улуши 4 фоиз), Асака банк — 1,71 трлн сўм (улуши 4,8 фоиз) ва Ўзсаноатқурилишбанк — 1,57 трлн сўм (улуши 3,6 фоиз) ҳиссасига тўғри келган.
NPL улуши бўйича айрим банкларда вазият анча оғир бўлган. Туркистон банкда бу кўрсаткич 94,5 фоиз, Ўзагроэкспортбанкда 93,6 фоиз ва Hi-Tech банкда 93,2 фоизни ташкил қилган.
Аввалги йилдаги каби давлат улуши мавжуд бўлган банкларда муаммоли кредитлар фоизи юқори кўрсаткични қайд қилган. Яъни муаммоли кредитлар улуши давлат банкларида 5 фоиз бўлса, бошқа банкларда 4,2 фоизни ташкил қилган.
2023-йил: муаммоли кредитлар ҳажми 7 фоизга камайган
2023-йил 1-август ҳолатига банкларнинг жами кредит портфели 430,23 трлн сўм бўлган. Муаммоли кредитлар эса 15,74 трлн сўмни ташкил этиб, жами кредитларнинг 3,7 фоизига тенг бўлган.
Бир йил аввал NPL 16,9 трлн сўм ва унинг улуши 4,9 фоиз эди. Шу даврда кредит портфели 24,2 фоизга ошган, муаммоли кредитлар ҳажми эса 7,1 фоизга камайган. Бу NPL улушининг ҳам пасайганини кўрсатади.
Давлат банклари орасида муаммоли кредитларнинг энг катта улуши Халқ банкида 9,5 фоиз, Микрокредитбанкда 5,2 фоиз ва Асакабанкда 4,7 фоизни ташкил қилган. Бошқа банкларда NPL улуши жуда юқори даражада қолган. Жумладан, «Ўзагроэкспортбанк»да муаммоли кредитлар улуши 96,9 фоиз, Равнақ-банкда 80,5 фоиз ва Мадад Инвест банкда 14,9 фоизни ташкил этган.
Умумий манзарада қарайдиган бўлсак, 2023-йилда ҳам ўтган даврдаги ҳолат такрорланган давлат банкларида муаммоли кредитлар улуши кўпроқ, яъни бу давлат банкида 3,9 фоиз бўлса, бошқа банкда 3 фоизни ташкил қилмоқда.
2024-йил: NPL ҳажми яна ошди
2024-йил 1-август ҳолатига банкларнинг жами кредит портфели 500,64 трлн сўм бўлган. Муаммоли кредитлар ҳажми эса 20,82 трлн сўмга етиб, жами кредитларнинг 4,2 фоизини ташкил қилган.
Бир йил аввал NPL 15,74 трлн сўм, унинг кредит портфелидаги улуши эса 3,7 фоиз эди. Бир йил ичида кредит портфели 16,3 фоизга ошган, муаммоли кредитлар ҳажми эса бундан анча тез — 32,3 фоизга кўпайган. Натижада NPLнинг кредитлардаги улуши ҳам 0,5 фоиз бандга ошган.
Банклардаги муаммоли кредитларнинг энг катта ҳажми Ўзмиллийбанкда — 3,47 трлн сўм, Ипотека-банкда — 3,34 трлн сўм, Бизнесни ривожлантириш банкида — 2,48 трлн сўм, Ўзсаноатқурилишбанкда — 2,21 трлн сўм ва Агробанкда — 2,01 трлн сўм бўлган.
Уларнинг улуши бўйича эса Мадад Инвест банкда 20,9 фоиз, Гарант банкда 14,34 фоиз ва Бизнесни ривожлантириш банкида 11,47 фоиз қайд этилган.
2025-йил: NLP 21,8 трлн сўмга чиқди
2025-йил 1-сентябр якунига кўра, банкларнинг жами кредит портфели 581,06 трлн сўм бўлган. Муаммоли кредитлар ҳажми эса 21,8 трлн сўмни ташкил этиб, жами кредитларнинг 3,8 фоизига тенг бўлган.
Муаммоли кредитларнинг энг катта ҳажми Ўзмиллийбанкда — 3,09 трлн сўм, Агробанкда — 2,59 трлн сўм, Ўзсаноатқурилишбанкда — 2,40 трлн сўм, Ипотека-банкда — 2,19 трлн сўм ва Асака банкда — 1,92 трлн сўм бўлган.
Улуши бўйича эса Гарант банк 12,9 фоиз, Avo bank 9,2 фоиз, Янги банк 8,9 фоиз ва Микрокредит банк 6,5 фоиз билан «етакчи» бўлган.
2026-йил: муаммоли кредитлар 24 трлн сўмга яқинлашди
2026-йил 1-август ҳолатига банкларнинг жами кредит портфели 644,64 трлн сўм бўлган. Муаммоли кредитлар ҳажми эса 23,9 трлн сўмга етиб, жами кредитларнинг 3,7 фоизини ташкил қилган.
Бир йил аввал кредит портфели 581,06 трлн сўм, NPL ҳажми 21,8 трлн сўм ва унинг улуши 3,75 фоиз эди. Шу даврда кредит портфели 10,9 фоизга, муаммоли кредитлар ҳажми эса 9,8 фоизга ошган. Бироқ кредит портфели NPLга нисбатан бироз тезроқ ўсгани сабабли, унинг умумий кредитлардаги улуши 3,75 фоиздан 3,71 фоизгача пасайган.
Муаммоли кредитларнинг энг катта ҳажми Ўзмиллийбанкда — 3,20 трлн сўм, Агробанкда — 3,18 трлн сўм, Микрокредитбанкда — 2,28 трлн сўм, Ўзсаноатқурилишбанкда — 1,91 трлн сўм ва Асака банкда — 1,78 трлн сўм бўлган.
NPL улуши бўйича эса айрим банкларда кўрсаткич юқори бўлиб қолган: TBC bankда 13,1 фоиз, Микрокредитбанкда 9,9 фоиз, Анор банкда 7,6 фоиз ва Гарант банкда 7,2 фоиз.
Умуман олганда, кредитлар ҳажми ошгани сайин муаммоли кредитларнинг суммаси ҳам кўпайган. Шу ўринда, банкларнинг кредит портфели ҳам кескин кенгайган. Шунинг учун муаммонинг кўламини баҳолашда фақат NPL суммасига эмас, унинг жами кредитлардаги улушига қараш муҳим.
2021-йилда 6,2 фоизга чиққан NPL улуши кейинги йилларда пасайиб, 2023–2026-йилларда 3,7–4,2 фоиз оралиғида сақланган. Бу банк тизимида кредитлар сифати кескин ёмонлашаётганини кўрсатмайди. Аксинча, кредитлаш ҳажми ошиб бораётган шароитда муаммоли кредитлар улуши ҳозирча нисбатан барқарор қолмоқда. Аммо айнан шу жойда янги савол пайдо бўлади: кредитлаш шу суръатда давом этса, бу барқарорликни қанча вақт сақлаб қолиш мумкин?
Бунинг учун банклар муаммоли кредит пайдо бўлгандан кейин уни ундиришга эмас, муаммо юзага келишидан олдин уни аниқлашга кўпроқ эътибор қаратиши керак. Кредит бериш сифати, қарздорнинг тўлов қобилиятини баҳолаш, эрта огоҳлантириш тизимлари ва муаммоли қарзларни ундириш механизмлари кучайтирилмаса, бугунги 4 фоиз атрофидаги барқарор кўрсаткич келажакда яна юқорилаши мумкин. Шу сабабли NPL бўйича асосий мақсад шунчаки унинг улушини паст кўрсаткичда ушлаб туриш эмас. Асосий вазифа — кредит портфели ўсаётган бир пайтда унинг сифатини ҳам сақлаб қолиш.
Эслатиб ўтамиз, аввалроқ 500 млн сўмгача бўлган лойиҳаларни кредитлашда бизнес режа талаб этилмаслиги ҳақида хабар берган эдик. Бунда кредит гаровга эмас, пул оқимига қараб ажратилиши назарда тутилган. Экспортбоп маҳсулот учун хомашё сотиб олиш кредитларида эса суғурта полисининг ўзи гаров сифатида етарли бўлиши маълум қилинган эди.
Теглар