Davlat qarzi va inflatsiya: Fransiya iqtisodiyotining tang ahvolga tushishiga sabab nima va bu butun YIga qanday xavf tug‘diradi?
Fransiyadagi namoyishlarga yuz minglab odamlar chiqib, maktablar va shifoxonalar uchun ko‘proq mablag‘ ajratish, maoshlarni oshirish va narx-navo qimmatlashuvidan himoya qilishni talab qildi. Hukumat esa davlat qarzini yanada oshirib yubormaslik uchun nafaqalar, pensiyalar va budjet tashkilotlari xodimlarining maoshlarini qisqartirishga harakat qilmoqda. Chunki mamlakatning davlat qarzi yalpi ichki mahsulotning 119 foiziga yetgan.
 © The Insider
Davlat qarzi muammosini hal qilmaslikning iloji yo‘q. Sababi, qarz olish tobora qimmatlashmoqda: investorlar Fransiyadan hatto Italiya va Gretsiyaga qaraganda ham yuqoriroq foiz talab qilmoqda.
Fransiyaning ijtimoiy xarajatlari haqiqatan ham katta. Iqtisodiy hamkorlik va taraqqiyot tashkiloti a’zolari orasida bu boradagi ko‘rsatkich eng yuqorilardan biri hisoblanadi. Ammo muammo faqat ijtimoiy xarajatlarda emas. Mamlakat iqtisodiyoti deyarli o‘smayapti.
Oqibatda muammolar bir-birini kuchaytirmoqda: Parij qanchalik qattiq tejamkorlik qilsa, iqtisodiyot shunchalik sekinlashadi va davlat qarzini kamaytirish shunchalik qiyinlashadi. Bu yaqin orada butun yevrozona uchun ham muammoga aylanishi mumkin. Chunki Fransiya iqtisodiyoti shu qadar kattaki, mamlakatni moliyaviy inqirozdan qutqarish juda qimmatga tushadi.
17-oktabr kuni Parijdagi Respublika maydonida o‘tkazilgan namoyishdan keyin Marianna haykalida quyidagi yozuv qoldi: «Kimki qashshoqlik urug‘ini eksa, g‘azab hosilini o‘radi». Fransuzlar bu shiorni 1990-yillar oxiridagi namoyishlardan eslashadi.
Ichki ishlar vazirligi ma’lumotlariga ko‘ra, o‘sha kuni mamlakat bo‘ylab 550 ming kishi ko‘chaga chiqqan. Namoyish tashkilotchilari esa ishtirokchilar soni 800 ming nafar bo‘lganini bildirgan.
Harakat sentabr oyi oxirida Parij yaqinidagi litseylardan birining blokada qilinishi bilan boshlangan. O‘quvchilar o‘qituvchilar yetishmasligi, sinfxonalarning haddan tashqari to‘lib ketgani va maktab binolarining eskirib, ta’mirtalab holga kelganidan norozi bo‘lgan.
Bir oy o‘tib, ularga kasaba uyushmalari va «Sariq nimchalar» harakati qo‘shildi. Talablar ham kengaydi: shifoxonalarga mablag‘ ajratish, maoshlarni oshirish, yoqilg‘i narxlarini pasaytirish va boylikni aholi o‘rtasida adolatliroq taqsimlash.
Limoj shahrida tarixiy shahar hokimiyati binosi yondi, Marselda namoyishchilar shahar ma’muriyati binosiga bostirib kirdi, Parijda esa do‘konlar talon-toroj qilindi.
Prezident Emmanuel Makron televideniye orqali murojaat qilib, aholida «g‘azab va uyat hissi» borligini aytdi. U odamlarning talablari eshitilganini bildirdi, ammo mablag‘ ajratish masalasiga aniqlik kiritmadi.
Buning sababi tushunarli: ayni shu haftalarda parlament 2027-yil uchun davlat budjetini muhokama qilmoqda. Hukumat ushbu budjet orqali kreditorlarga Fransiya davlat qarzining o‘sishini to‘xtata olishini isbotlamoqchi.
Davlat qarzi o‘smoqda, iqtisodiyot esa deyarli o‘smayapti
Fransiyaning kreditorlar oldidagi qarzi qariyb 3,6 trillion yevroni yoki YAIMning 119 foizini tashkil etmoqda. Bu mamlakat tarixidagi eng yuqori ko‘rsatkichdir.
Qarz juda tez o‘smoqda: bir yil oldin u YAIMning 115 foiziga teng edi. Hukumat esa 2027-yilning oxiriga borib bu ko‘rsatkich 122 foizga yetishini kutmoqda.
Davlat qarzining foizlarini to‘lash ham tobora qimmatlashmoqda. 2027-yilda davlat qarz uchun 91,2 milliard yevro foiz to‘lashi kerak bo‘ladi. Bu joriy yildagi 79,2 milliard yevrodan ko‘p.
Markaziy budjetda qarzga xizmat ko‘rsatish xarajatlari, ya’ni qarzning foizlarini to‘lash uchun ajratiladigan mablag‘ 10,3 milliard yevroga oshadi.
Davlat xarajatlarining boshqa birorta yo‘nalishi bunchalik tez o‘smayapti. Agar vazirliklar budjetiga alohida kiritilgan davlat xizmatchilarining pensiyalarini hisobga olmasak, qarz foizlarini to‘lash davlatning eng yirik xarajatlaridan biriga aylanmoqda. Bu xarajat mudofaa uchun ajratilgan 64 milliard yevro va maktab ta’limiga ajratilgan 62,2 milliard yevrodan ham oshib ketmoqda.
Fransiya har yili budjetga tushayotgan mablag‘dan ancha ko‘p sarflaydi. Yetishmayotgan pulni qoplash uchun davlat qarz olishga majbur.
Oktyabr oyi boshida Fransiyaning 10 yillik davlat obligatsiyalari daromadliligi 2002-yildan beri birinchi marta 5 foizdan oshdi. «Fitch» xalqaro reyting agentligi ma’lumotlariga ko‘ra, 2025-yilda bu ko‘rsatkich o‘rtacha 3,4 foiz bo‘lgan.
Fransiya va Germaniya davlat obligatsiyalari daromadliligi o‘rtasidagi farq 1,4 foiz bandidan oshdi. Bu yevrozona 2012-yilda qarz inqirozini boshdan kechirganidan beri kuzatilgan eng katta farqdir.
Oktyabr oyining o‘rtasiga kelib moliya bozorlaridagi vaziyat biroz tinchlandi. Biroq Fransiya hamon qarzni inqiroz markazida bo‘lgan ayrim mamlakatlarga qaraganda qimmatroq olmoqda.
Fransiya davlat obligatsiyalari bo‘yicha foiz stavkasi 4,8 foizni tashkil etgan. Italiyada bu ko‘rsatkich 4,5 foiz, Ispaniyada esa 4,05 foiz bo‘lgan. Biroq bu hali eng yuqori ko‘rsatkich emas. Italiya 2011-yildagi qarz inqirozi vaqtida qarz olish uchun 7 foizgacha foiz to‘lagan. Bu holat o‘sha paytda mamlakat bosh vaziri bo‘lgan Silvio Berluskonining lavozimidan ketishiga olib kelgan omillardan biri bo‘lgan.
Yangi choralarga qaramay, Fransiya hukumati 2027-yilda budjet taqchilligi YAIMning 5 foizini tashkil etishini kutmoqda. Agar yangi choralar ko‘rilmaganida, bu ko‘rsatkich 6,4 foizga yetishi mumkin edi.
«Fitch» hisob-kitoblariga ko‘ra, davlat qarzining YAIMga nisbatan ulushi o‘sishdan to‘xtashi uchun Fransiya budjet taqchilligini YAIMning taxminan 3,5 foiziga teng miqdorda qisqartirishi kerak. Fransiyadagi vaziyat qanchalik murakkab ekanini boshqa mamlakatlar bilan taqqoslaganda ham ko‘rish mumkin.
Shvetsiya misoli ijtimoiy himoyaga katta mablag‘ ajratadigan davlat ham qarzni past darajada ushlab turishi mumkinligini ko‘rsatadi. AQSHning davlat qarzi ham Fransiyanikiga yaqin. Ammo Amerika o‘z milliy valutasida qarz oladi va dollar bilan bog‘liq pul-kredit siyosatini mustaqil belgilay oladi. Fransiya esa yevro hududida bo‘lgani uchun bunday imkoniyatga ega emas.
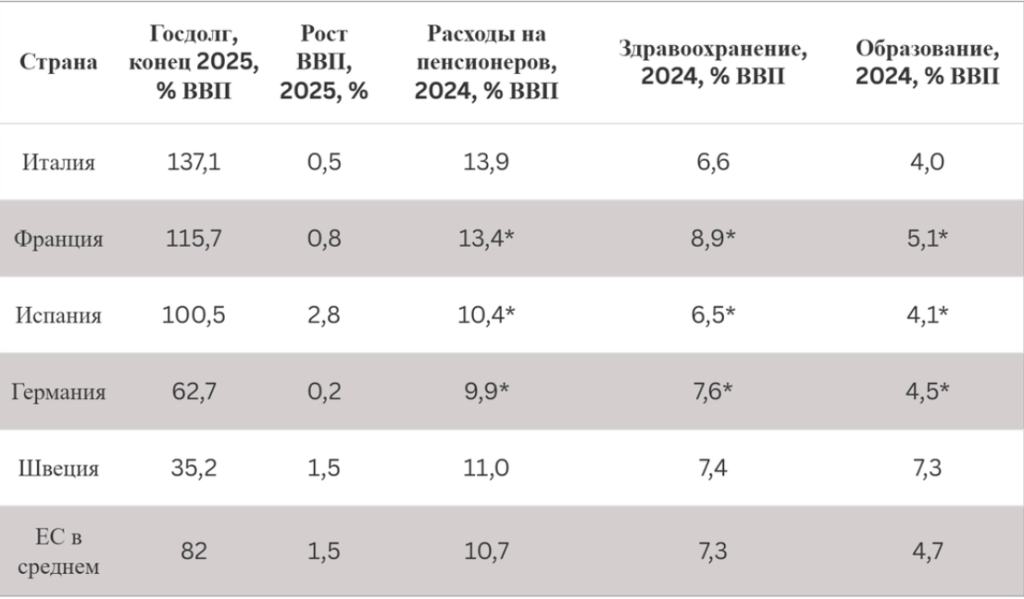
Fransiya sog‘liqni saqlashga boshqa ko‘plab mamlakatlarga qaraganda ko‘proq mablag‘ sarflaydi. Pensiyalar va keksalarni qo‘llab-quvvatlash xarajatlari bo‘yicha esa Italiyaga yaqin turadi.
Ta’lim uchun YAIMga nisbatan Germaniya, Italiya va Ispaniyadan ko‘proq mablag‘ ajratadi, ammo Shvetsiyadan ancha kam sarflaydi. Shvetsiya tajribasi shuni ko‘rsatadiki, ijtimoiy xarajatlarning kattaligi o‘z-o‘zidan davlat qarzining yuqori bo‘lishiga olib kelmaydi. Shvetsiya keksalarni qo‘llab-quvvatlash uchun Yevropa Ittifoqi bo‘yicha o‘rtacha ko‘rsatkichdan ko‘proq, ta’lim uchun esa boshqa mamlakatlardan ko‘proq mablag‘ sarflaydi. Shunga qaramay, uning davlat qarzi Fransiyanikidan uch baravar kam. Fransiyada pensiyalar yuqori, ammo ta’lim xarajatlari rekord darajada emas.
Iqtisodiy o‘sishga kelsak, vaziyat yanada murakkab. 2025-yilda Fransiya iqtisodiyoti Ispaniya, Shvetsiya va AQSHga nisbatan sekinroq o‘sdi. Biroq Germaniya va Italiyaga qaraganda yaxshiroq natija ko‘rsatdi.
Germaniya iqtisodiyoti yanada sekin o‘smoqda, ammo uning davlat qarzi YAIMning 63 foizini tashkil etgani sababli mamlakat bunday vaziyatga Fransiyaga qaraganda osonroq chiday oladi. Ispaniya esa boshqacha manzarani ko‘rsatmoqda. 2026-yilning ikkinchi choragigacha bo‘lgan bir yilda mamlakatning davlat qarzi 4,3 foizga oshgan bo‘lsa-da, uning YAIMga nisbati 1,8 foiz bandiga kamayib, 101,4 foizga tushdi. Buning sababi — Ispaniya iqtisodiyoti davlat qarziga qaraganda tezroq o‘sgan.
2026-yilning ikkinchi choragida Ispaniya YAIMi oldingi chorakka nisbatan 0,7 foizga o‘sdi. Fransiya iqtisodiyoti esa umuman o‘smadi. Biroq Fransiyaga qarz inqirozi vaqtida yordam berilgan boshqa mamlakatlarga yordam berish kabi oson bo‘lmasligi mumkin.
Iqtisodiyot bo‘yicha Nobel mukofoti laureati Pol Krugmanning fikricha, Fransiyani qutqarish endi juda qiyin bo‘lishi mumkin.
«Fransiya, ehtimol, “yiqilish uchun juda katta” davlatdan “qutqarish uchun juda katta” davlatga aylanish chegarasidan o‘tdi», deb yozdi u.
Fransiya iqtisodiyoti Gretsiya yoki Portugaliyanikidan ancha katta. Shuning uchun uni qutqarish juda ko‘p mablag‘ talab qiladi. Bundan tashqari, yevrozona mamlakatlari bu xarajatlarni kim va qanday qoplashi borasida yanada keskin bahslashishi mumkin.
Fransiya qanday qilib bunday ahvolga tushib qoldi?
Fransiya iqtisodiyoti turg‘unlik yoqasida turibdi. Iqtisodiy o‘sishning sekinlashishiga aholining kamroq xarid qilishi, kompaniyalarning ehtiyotkorligi, investitsiyalarni kechiktirishi, kreditlarning qimmatlashishi va qurilish sohasining pasayishi sabab bo‘lmoqda. Noaniqlikning asosiy manbalaridan biri — Yaqin Sharqdagi mojaro tufayli energiya narxlarining o‘zgarishi.
Bu muammolar aholining kundalik hayotiga ham ta’sir qilmoqda. Fransiya banki baholashiga ko‘ra, 2026-yilda ish haqining xarid qobiliyati 0,7 foizga pasayadi. Yil oxiriga borib ishsizlik darajasi esa 8,4 foizga yetishi mumkin. Iqtisodiyotning sustligi davlat budjetiga ham salbiy ta’sir ko‘rsatmoqda.
2026-yilda budjet taqchilligi rejalashtirilgan 5 foiz o‘rniga YAIMning 5,4 foizini tashkil etdi. «Fitch» buning ikki asosiy sababini keltiradi. Birinchidan, iqtisodiyot va mehnat bozori sekinlashgani uchun soliq tushumlari kamaymoqda. Ikkinchidan, davlat qarzi bo‘yicha foiz to‘lovlari ko‘paymoqda. Natijada budjet muammosining bir qismining o‘zi iqtisodiyotdagi qiyinchiliklar tufayli yuzaga kelmoqda.
Fransiyadagi muammolarni tushuntirish uchun odatda ikkita sabab keltiriladi. Birinchisi — davlat haddan tashqari ko‘p mablag‘ sarflaydi. Ikkinchisi — davlat mablag‘larni samarasiz taqsimlaydi va ularni aholiga sifatli xizmatlar ko‘rsatishga aylantira olmaydi.
Fransiya haqiqatan ham ko‘p mablag‘ sarflaydi. Xalqaro valuta jamg‘armasi (XVJ) baholashiga ko‘ra, 2026-yilda davlat xarajatlari YAIMning 57,6 foizini tashkil etadi. Fransiyada ijtimoiy himoya xarajatlari YAIMning 30 foizidan ortiq. Bu Iqtisodiy hamkorlik va taraqqiyot tashkilotiga a’zo mamlakatlar orasidagi eng yuqori ko‘rsatkichlardan biridir.
Biroq bu yerda muhim jihat bor: IHTTning mazkur ko‘rsatkichiga maktablar va universitetlar xarajatlari kirmaydi. Unda faqat bog‘chalar va olti yoshgacha bo‘lgan bolalarni parvarish qilish xarajatlari hisobga olinadi. Shuning uchun Fransiyaning ijtimoiy xarajatlari yuqori ekani va litsey o‘quvchilarining o‘qituvchilar yetishmasligidan shikoyat qilishi bir-biriga zid emas.
IHTTning maxsus tadqiqotida Fransiyaning 2022-yildagi ijtimoiy xarajatlari YAIMning 31,6 foizi, Germaniyaniki esa 26,7 foizi deb baholangan.
Eng katta xarajatlar pensiyalar va sog‘liqni saqlash sohasiga to‘g‘ri keladi. Pensiyalarning o‘zi davlat xarajatlarining 24,3 foizini tashkil etadi.
Shu bilan birga, Fransiya ko‘p mablag‘ sarflagani kabi ko‘p soliq ham yig‘adi. Ammo bu holat muammoni yanada murakkablashtiradi. XVJning ta’kidlashicha, davlat daromadlari yevrozonadagi eng yuqori ko‘rsatkichlardan biri bo‘lgani uchun soliqlarni yanada oshirish qiyin.
Davlat mablag‘larini taqsimlashda ham muammolar bor. Har holda, fransiyaliklarning o‘zi ko‘rsatilayotgan xizmatlar sifatidan to‘liq qoniqmayapti. IHTT 2022-yilda o‘tkazgan so‘rov natijalariga ko‘ra, fransiyaliklar sifatli va hamyonbop davlat xizmatlaridan foydalanish imkoniyatidan germaniyaliklar va britaniyaliklarga qaraganda kamroq qoniqish hosil qilgan.
Hukumat nimalarni qisqartirmoqchi?
Sebastyan Lekornyu boshchiligidagi hukumat 2027-yil uchun budjet loyihasini 1-oktabr kuni taqdim etdi. Yangi choralar orqali 43 milliard yevro tejash yoki qo‘shimcha daromad olish rejalashtirilgan. Avvalgi yillarda qabul qilingan qarorlarni ham hisobga olganda, hukumat umumiy samara 54 milliard yevrodan oshishini kutmoqda. Bu choralarning bir qismi davlat xarajatlarining o‘sishini cheklashga, boshqa qismi esa soliqlarni oshirish orqali daromadlarni ko‘paytirishga qaratilgan. Shu bilan birga, ayrim xarajatlar ham qisqartiriladi. Budjetdagi eng g‘alati jihat — raqamlar o‘rtasidagi farq.
Yangi choralar orqali 43 milliard yevro tejash rejasi YAIMning taxminan 1,4 foiziga teng. Ammo budjet taqchilligi atigi 0,4 foiz bandiga — 5,4 foizdan 5 foizga tushadi.
Nega bunday?
Chunki yangi choralar ko‘rilmaganida, pensiyalar va maoshlar indeksatsiya qilinishi, ya’ni narxlar o‘zgarishiga qarab oshirilishi hamda aholining qarib borishi tufayli budjet taqchilligi 6,4 foizga yetishi mumkin edi. Demak, tejamkorlik choralari taqchillikni sezilarli kamaytirishdan ko‘ra, uning yanada o‘sib ketishining oldini olishga xizmat qilmoqda.
Ehtimoliy ssenariylar: har ikkisining ham salbiy tomonlari bor
Fransiya oldida ikkita asosiy yo‘l turibdi: qarz olishda davom etish yoki budjet taqchilligini tezda qisqartirish. Ammo bu variantlarning hech biri kutilgan natijani kafolatlamaydi.
Birinchi ssenariy: davlat qarzini oshirishda davom etish
Bu hokimiyatdagilar uchun eng oson yo‘l. Bunday holatda pensiyalar, nafaqalar va budjet tashkilotlari xodimlarining maoshlari indeksatsiya qilinishda davom etadi. Aholining iste’moli keskin pasaymaydi, namoyishlar ham tinchishi mumkin. Biroq har yili budjet taqchilligi saqlanib qolishi davlat qarzini yanada oshiradi. Yangi qarz olish esa tobora qimmatlashadi.
Fransiya avval qarzni deyarli nolga yaqin foiz stavkalarida olgan edi. Endi esa eski qarzlarni yangisi bilan almashtirish uchun ancha yuqori foiz to‘lashga to‘g‘ri kelmoqda.
Vaqt o‘tishi bilan qarz foizlarini to‘lash xarajatlari budjetning boshqa yo‘nalishlarini, jumladan, ta’lim va tibbiyotni moliyalashtirish uchun ajratiladigan mablag‘larni siqib chiqarishi mumkin.
«Fitch» hisob-kitoblariga ko‘ra, davlat qarziga xizmat ko‘rsatish xarajatlarining YAIMga nisbati har yili 0,2–0,3 foiz bandiga oshib bormoqda. Bundan tashqari, Fransiya investorlar ishonchini yo‘qotishi mumkin. Agar investorlar mamlakatning qarzini qaytara olishiga shubha qilsa, ular yuqoriroq foiz talab qiladi. Oqibatda budjet taqchilligi yanada ortadi, ishonch yanada pasayadi va davlatga yangi qarz olish qiyinlashadi.
Fransiya AQSH kabi o‘z valutasining qiymatini mustaqil ravishda pasaytirish yoki milliy valutani o‘z xohishiga ko‘ra chiqarish imkoniga ega emas. Chunki u yevro valutasidan foydalanadi. Bunday vaziyatda hukumat xarajatlarni yanada qattiq qisqartirishga majbur bo‘lishi mumkin.
Biroq hozircha bu faqat ehtimoliy ssenariy. Davlat qarzi qaysi darajaga yetganda inqiroz albatta boshlanishini ko‘rsatadigan aniq chegara yo‘q.
Bundan tashqari, kreditorlar va moliya bozorlarida vahima yuzaga kelgan taqdirda, yevrozonada muayyan himoya vositasi mavjud. 2022-yildan beri Yevropa Markaziy banki mamlakat davlat obligatsiyalarining daromadliligi asossiz ravishda keskin oshgan taqdirda, ularni sotib olishi mumkin. Bunday xaridlar uchun oldindan belgilangan qat’iy limit yo‘q.
Biroq ushbu mexanizm mamlakat moliyasining haqiqiy ahvoli bilan bog‘liq bo‘lmagan bozor vahimasiga qarshi qo‘llash uchun mo‘ljallangan. Mexanizmni ishga tushirishdan oldin Yevropa Markaziy banki mamlakat Yevropa Ittifoqining budjet qoidalariga rioya qilayotgani va davlat qarzi barqarorligini baholaydi.
«Eng muhim va birinchi qaror Fransiyaning o‘zida qabul qilinishi kerak. Bu qaror budjet-soliq siyosati bilan bog‘liq», — degan Yevropa Markaziy banki rahbari Kristin Lagard.
Ikkinchi ssenariy: xarajatlar va budjet taqchilligini keskin qisqartirish
Bu yo‘l ancha og‘riqli bo‘lishi mumkin. Qattiq tejamkorlik pensiyalar, maoshlar va davlat xaridlari uchun ajratiladigan mablag‘larni qisqartirishni anglatadi. Bu esa yanada katta namoyishlar, tartibsizliklar, talabning pasayishi va iqtisodiy faollikning susayishiga olib kelishi mumkin.
XVJning budjetni qisqartirish dasturlari bo‘yicha tahlillari shuni ko‘rsatadiki, iqtisodiy pasayish davrida davlat xarajatlarini kamaytirish iqtisodiyotga ayniqsa kuchli salbiy ta’sir ko‘rsatadi. Bunday vaziyatda eng ko‘p zararni kam daromadli odamlar ko‘radi. Chunki ular daromadlari kamaygan davrda qiyinchiliklarni yengib o‘tish uchun qarz olish imkoniyatiga ham ega bo‘lmasligi mumkin.
Iqtisodiyotning sekinlashishi tejalgan mablag‘larning bir qismining samarasini yo‘qqa chiqaradi: budjetga soliqlar kamroq tushadi. Agar YAIM yetarlicha katta miqdorda pasaysa, budjet taqchilligi qisqargan taqdirda ham davlat qarzining YAIMga nisbati oshib ketishi mumkin.
Bunday holatlar avval ham ko‘p kuzatilgan. XVJ ma’lumotlariga ko‘ra, tejamkorlik dasturlarida iqtisodiy o‘sish ko‘pincha haddan tashqari optimistik baholangan. Oqibatda davlat qarzi kamayish o‘rniga yanada oshgan. Fransiya Pensiyalar bo‘yicha kengashi ham bu mexanizmni modellar orqali ko‘rsatgan. Ularning hisob-kitoblariga ko‘ra, qisqa muddatda pensiya xarajatlarini YAIMning 0,2 foiziga teng miqdorda qisqartirish iqtisodiy faollikni taxminan 0,1 foiz bandiga pasaytiradi.
Fransiya qaysi yo‘lni tanlashi mumkin?
Aslida, Parij ushbu ikki keskin ssenariydan birortasini to‘liq tanlamasa kerak. Fransiya budjet taqchilligini bosqichma-bosqich qisqartirish, xarajatlarni qayta ko‘rib chiqish va soliq imtiyozlarini bekor qilish yo‘lidan borishi mumkin.
XVJ ham shunday yondashuvni tavsiya qilmoqda. Jamg‘arma Fransiyaga 2029-yilgacha budjet taqchilligini YAIMning 3 foizidan past darajaga tushirishni, bir vaqtning o‘zida eng himoyaga muhtoj aholi qatlamlarini qo‘llab-quvvatlashni tavsiya etgan.
Jamg‘arma mutaxassislari may oyidayoq samarasiz soliq imtiyozlarini bekor qilish, davlat, ijtimoiy sug‘urta tizimi va mahalliy hokimiyatlar xarajatlaridagi takrorlanishlarni bartaraf etish hamda «pensiya islohoti bo‘yicha ishonchli strategiya» ishlab chiqishni maslahat bergan.
Hatto barcha rejalar amalga oshsa ham, XVJ prognozlariga ko‘ra, Fransiyaning davlat qarzi 2028-yilda ham o‘sishda davom etib, YAIMning 121 foiziga yetishi mumkin. Shu bilan birga, hozirgi budjetning parlamentdan o‘tishi avvalgi budjetlarga qaraganda osonroq bo‘lishi mumkin.
«Fitch» buni 2027-yilning aprelida bo‘lib o‘tadigan prezidentlik saylovlari yaqinlashayotgani bilan izohlaydi. Siyosiy partiyalar uchun amaldagi budjetni keyingi hukumatga qoldirish manfaatliroq bo‘lishi mumkin. Yangi hokimiyat esa uni keyinchalik o‘zgartirishga majbur bo‘ladi.
Respublika maydonidagi namoyishlardan biridagi plakatda shunday yozuv bor edi:
«Biz rahbarlarimizning xatolarini meros qilib olamiz, ularning yuki esa farzandlarimiz yelkasiga tushadi». Shu sababli Fransiya oldidagi eng muhim savol — muqarrar iqtisodiy qiyinchiliklar yukini turli avlodlar va jamiyat qatlamlari o‘rtasida qanday taqsimlashdan iborat.


