Iman’dan yangi bayonot, investorlarning puli va muammoli kreditlar: ekspertlar bu mashmashaga nima deydi?
«IMAN Holding» ilgari surilgan da’volarga qarshi yangi bayonot berdi. Xo‘sh, unda qanday yangi dalillar keltirilgan? Boshqaruv kompaniyasining qariyb 3 mln dollarlik qarzi va 9,5 million dollarlik muammoli kreditlar masalasi qanday izohlandi? Mercedes-Benz va BYD avtomobillari bo‘yicha aniq javob bormi? Eng muhimi, investorlar tikkan pul mablag‘lari taqdiri nima bo‘ladi? Vaqt.uz mavzu yuzasidan islom moliyasi ekspertlarining fikrini o‘rganib, investorlarga eng muhim tavsiyalarni jamladi.
O‘tgan kunlar davomida «IMAN Invest» atrofidagi voqealarni Vaqt.uz’da batafsil yoritib bordik. Unda Mahmud Usmon e’lon qilgan moliyaviy hujjatlar, 20 million dollarlik kamomad haqidagi da’volar va Rustam Rahmatovning bayonotlari keskin muhokamalarga sabab bo‘lib kelmoqda.
Nihoyat, 27-oktabr kuni kompaniya Mahmud Usmon tomonidan ilgari surilgan da’volarga rasmiy munosabatini e’lon qildi.
Xo‘sh, kompaniya yangi bayonotida qanday dalillarni keltirdi? Boshqaruv kompaniyasining qariyb 3 million dollarlik qarzi va 9,5 million dollarlik muammoli kreditlar masalasi qanday izohlandi? Rustam Rahmatov foydalanishi uchun olingani aytilayotgan Mercedes-Benz va BYD avtomobillari bo‘yicha aniq javob bormi? Eng muhimi, investorlar tikkan pul mablag‘lari qachon qaytariladi?
Bugungi ko‘rsatuvda kompaniyaning yangi bayonotini avval e’lon qilingan hujjatlar va tomonlarning pozitsiyalari bilan solishtiramiz. Islom moliyasi bo‘yicha ekspertlar bilan birgalikda ochiq qolayotgan savollarga javob izlaymiz.
Yangi bayonotda nimalar deyilgan?
Avvalo, kompaniyaning yangi bayonotida nimalar aytilgani va avvalgi munosabatlardan qanday farqlar borligini ko‘rib chiqamiz.
Mahmud Usmon o‘z e’tirozida 2026-yil 31-may holatiga «IMAN Invest»ning muddatli to‘lov portfelidagi qaytmaydigan muammoli qarzlar 9,5 million dollarni tashkil etgani, bu esa portfelning taxminan 17–18 foiziga teng ekani aytilgandi.
Kompaniya esa yangi bayonotida bu ko‘rsatkichlarni boshqacha izohlaydi. Xususan, muddati o‘tgan qarzlar bilan NPL — ya’ni qaytmaslik xavfi yuqori bo‘lgan muammoli qarzlar boshqa boshqa tushunchalar.
«NPL bizning kompaniya amaliyotida umuman qaytmaydigan deb topilgan qarzlarni nazarda tutadi. Biz qarzdorlar bilan 90 kunlik muddatdan keyin ham ishlashni to‘xtatmaymiz va bunday qarzlarni hisobdan chiqarmaymiz. Qarzlar esa 300 kundan keyin umidsiz deb baholanadi», — deyiladi bayonotda.
Bayonotda keltirilishicha, 2026-yil 31-may holatida muammoli qarzlar 58,79 milliard so‘mni tashkil etgan. Bu o‘sha paytdagi 618,41 milliard so‘mlik portfelning 9,5 foiziga teng. 1-oktabr holatiga kelib esa NPL 71,65 milliard so‘mga yetgan, biroq portfel hajmi ham kengaygani sababli uning umumiy portfeldagi ulushi 6,5 foizgacha tushgan.
Ushbu risklarni qoplash uchun 31,91 mlrd so‘mlik kutilayotgan savdo yo‘qotishlari (ECL rezervlari) zahirasi shakllantirilgan. Natijada zahira bilan qoplanmagan risk joriy portfelning 3,5% tashkil etadi.
Kompaniya bu ko‘rsatkich ayrim moliyaviy institutlardagi o‘rtacha 3,8 foizlik darajadan past ekanini ham ta’kidlaydi.
Ammo kompaniyaning bu moliyaviy ko‘rsatkichini faqatgina foiz ko‘rsatkichiga qarab xulosa qilib bo‘lmaydi. Ya’ni ulush boshqa bank va mikromoliya tashkilotlari ko‘rsatkichidan pastroq bo‘lsa-da, amalda NPLning mutlaq summasi 58,79 milliard so‘mdan 71,65 milliard so‘mga oshgan.
«Yil davomida o‘ntalab bunaqa keys bo‘ladi. Aholidan pul olibdi, keyin firibgar bo‘lib chiqibdi yoki bo‘lmasa jinoiy javobgarlikka tortilibdi degan holatlar ko‘p kuzatiladi. Xuddi shu narsani islomiy moliyada ham bo‘lishi mumkin», – deydi islom moliyasi bo‘yicha ekspert Iskandar Tursunov Vaqt.uz bilan suhbatda.
«Chunki moliyaviy munosabatlarda, pullik munosabatlarda bu doim bo‘lgan, bo‘ladi. Ehtiyotkor bo‘lish kerak. Islomiy moliyani qilayotgan odamlar kimligini biz bilmaymiz-ku. Tashqi ko‘rinishdan unga to‘g‘ri baho bera olmaymiz. Chunki uning niyati nima, qilayotgan ishlari qanaqa, biz bilmaymiz. Biz faqat yaxshi gumon bilan shu tashkilot islom moliyasiga muvofiq ishlayapti ekan deb qaraymiz».
IFCB, ya’ni Islom moliyasini muvofiqlashtirish kengashi avvalroq 9,5 million dollar muammoli qarzlar va uning portfeldagi ulushi 17–18 foizni tashkil etishini aytgandi, kompaniya esa aynan 31-mayda 9,5 foizlik NPLni keltirmoqda. Negadir shubhali!
Ammo 20 million dollarlik tafovut qanday hisoblangani va kompaniya uni qaysi hujjatlar asosida rad etayotgani masalasiga hozircha biror javob yo‘q.
«IMAN Invest»ning fonddan olgan qarzi
Endi boshqaruv kompaniyasining fond oldidagi 2,97 million dollarlik qarziga to‘xtalamiz.
IFCB e’tiroziga ko‘ra, «Iman Halal Investments» boshqaruv kompaniyasi o‘z operatsion xarajatlarini qoplash uchun fond mablag‘laridan muntazam ravishda qarz olgan. 2026-yil 31-may holatiga bunday qarz miqdori 2,97 million dollarni tashkil etgan.
Kengash bu amaliyot investorlar roziligisiz fond risklarini ularning zimmasiga tushishini aytib, holat «Xo‘jalik shirkatlari to‘g‘risida»gi qonunning 29-moddasiga zid ekanini aytgandi.
Kompaniya esa qarz mavjudligini inkor qilmagan, biroq uning qanday sharoitda yuzaga kelganini boshqacha tushuntirmoqda.
Bayonotga ko‘ra, 2,97 million dollar asosan fondning bo‘sh mablag‘lari hisobidan moliyalashtirilgan.
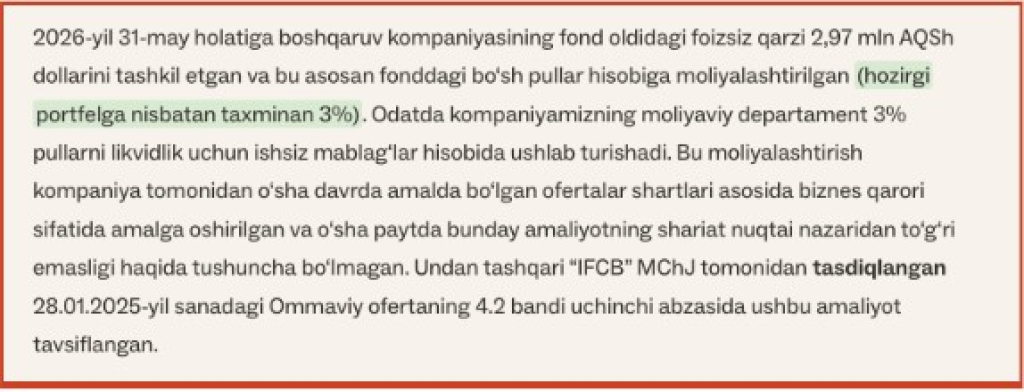
Kompaniya IFCB tomonidan 2025-yil 28-yanvarda tasdiqlangan ommaviy ofertaning 4.2-bandini o‘z pozitsiyasiga asos sifatida keltiradi.
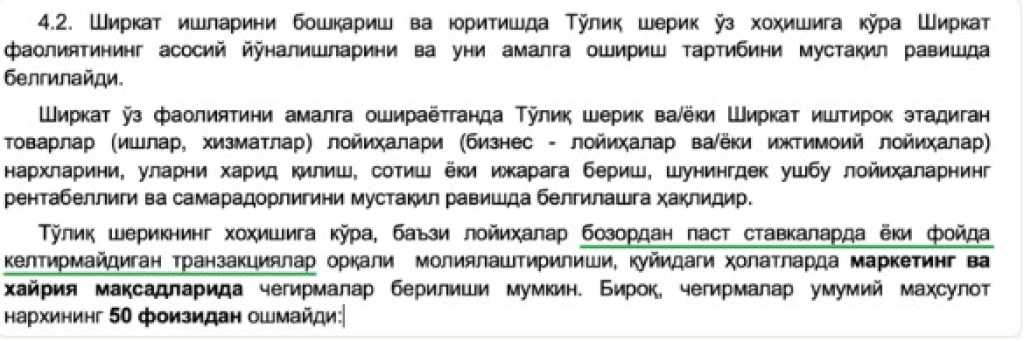
Ushbu bandda ayrim loyihalarni bozordagi past stavkalarda yoki foyda keltirmaydigan bitimlar orqali moliyalashtirishga, shuningdek, marketing va xayriya maqsadlarida chegirmalar berishga ruxsat etilishi mumkinligi aytilgan. Biroq chegirmalar umumiy mahsulot narxining 50 foizidan oshmasligi kerak.
Taftish komissiyasi tekshiruvidan keyin fond mablag‘laridan boshqaruv kompaniyasiga qarz berish amaliyoti noto‘g‘ri deb topilgan va iyul oyida to‘liq to‘xtatilgani aytilmoqda. Mavjud qarzlar esa «IMAN Holding» aksiyalari orqali kafolatlangan bo‘lib, ular noyabrdan boshlab olti oy ichida fondga qaytariladi.
Investorlar puli qaytmasdan foyda taqsimlanganmi?
Endi mojaroning yana bir muhim jihati — daromadni hisoblash va investorlar o‘rtasida dividend taqsimlash masalasiga o‘tamiz.
«IMAN Invest» nasiyaga savdo bitimlari bo‘yicha foydani mijozlar amalda to‘lov qilmasidan oldin daromad sifatida tan olgani aytilgandi. Bu esa hali real pul tushumi bilan ta’minlanmagan daromad asosida oylik dividendlar hisoblanishi va investorlar mablag‘lari to‘liq qaytmasdan ularga to‘lovlar amalga oshirilishiga olib kelgan.
Kompaniya esa daromadlarni hisoblash tartibini buxgalteriya standartlari bilan izohlaydi. Bayonotda aytilishicha, iyul oyidan boshlab kompaniya xalqaro moliyaviy hisobot standartlari — IFRS asosida hisob yuritishga o‘tgan. Ungacha hisob-kitoblar O‘zbekiston milliy buxgalteriya standartlari asosida olib borilgan.
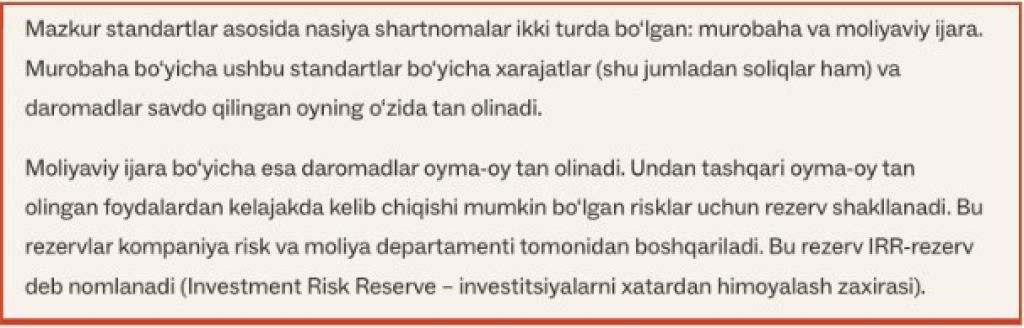
Kompaniya ma’lumotlariga ko‘ra, shu kungacha jami 285 ming 952 ta shartnoma imzolangan va ulardan 195 ming 61 tasi hozirgacha faol holatda. Shartnomalarning 45 ming 161 tasi moliyaviy ijara bo‘lib, ulardan 11 ming 252 tasi faol va kelajakda daromad keltirishi kutilmoqda. Murabaha shartnomalari esa 240 ming 791 tani tashkil etadi, ulardan 183 ming 809 tasi faol deb ko‘rsatilgan.
Bayonotda faol nasiyaga savdo portfelining umumiy qiymati 1 trillion 105 milliard 778 million so‘mdan ortgan. Investorlar portfeli esa 965 milliard 24 million so‘mga teng. Kompaniya bu ikki ko‘rsatkich o‘rtasidagi 140,75 milliard so‘mlik farqni kelajakda kelishi kutilayotgan savdo daromadi — marja sifatida izohlaydi.
Biroq bu yerda bir muhim farq bor: shartnoma bo‘yicha kelajakda olinishi kutilayotgan daromad, buxgalteriya hisobida tan olingan foyda va amalda kelib tushgan pul bir xil tushunchalar emas. Xuddi shuningdek, foydaning hisobda aks etishi investorlar mablag‘lari to‘liq qaytarilganini o‘z-o‘zidan anglatmaydi.
Rahmatov uchun sotib olingan avtomobillar
Endi esa mojaroning eng ko‘p muhokama qilingan jihatlaridan biri — fond mablag‘lari hisobidan kompaniya asoschisi Rustam Rahmatov uchun xarid qilingan Mercedes-Benz S500 avtomobili masalasiga to‘xtalamiz.
2026-yil 10-aprelda investorlar mablag‘lari saqlanadigan Kommandit shirkati hisobidan «FOUNDERS TRUST 1» MCHJ hisobiga 128 ming dollar o‘tkazilgan. To‘lov avtomobil xaridi bilan bog‘liq bo‘lib, shartnoma bir kun oldin — 9-aprelda imzolangan. IFCB ushbu avtomobil xaridini manfaatlar to‘qnashuvi ehtimoli mavjud bo‘lgan bitim sifatida baholagan.
Kompaniya esa xaridni boshqa talqin qilmoqda. Xususan, avtomobil Rahmatov tashabbusi bilan fond mablag‘lari hisobidan konsorsium shartnomasi asosida xarid qilingan.
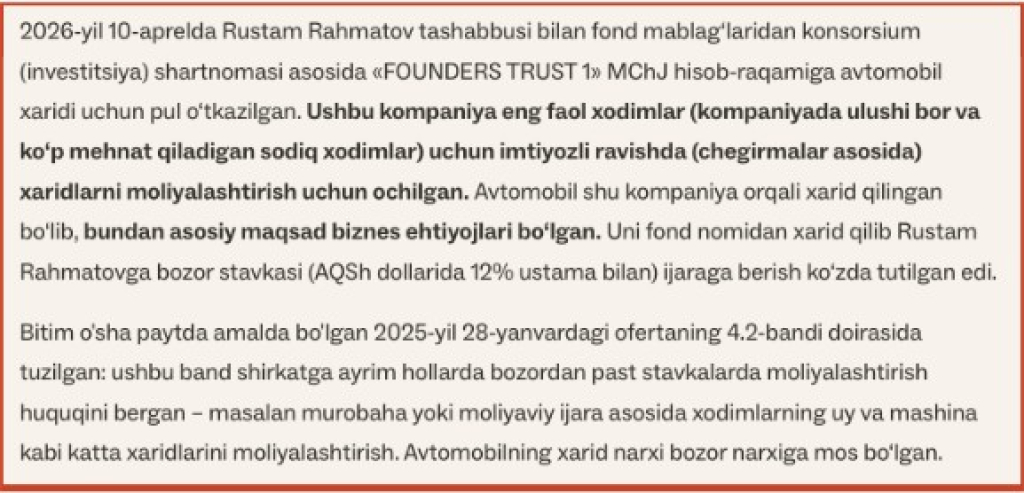
Maslahat kengashi vakillari keyinchalik bunday tuzilmani noto‘g‘ri deb topgan. Ularning e’tiroziga ko‘ra, mazkur banddagi imtiyozlar kompaniya ulushdorlariga yoki rahbarlariga emas, faqat kompaniya xodimlariga taalluqli. Rustam Rahmatov esa bir vaqtning o‘zida ham kompaniya xodimi, ham uning egasi sifatida faoliyat yuritgan.
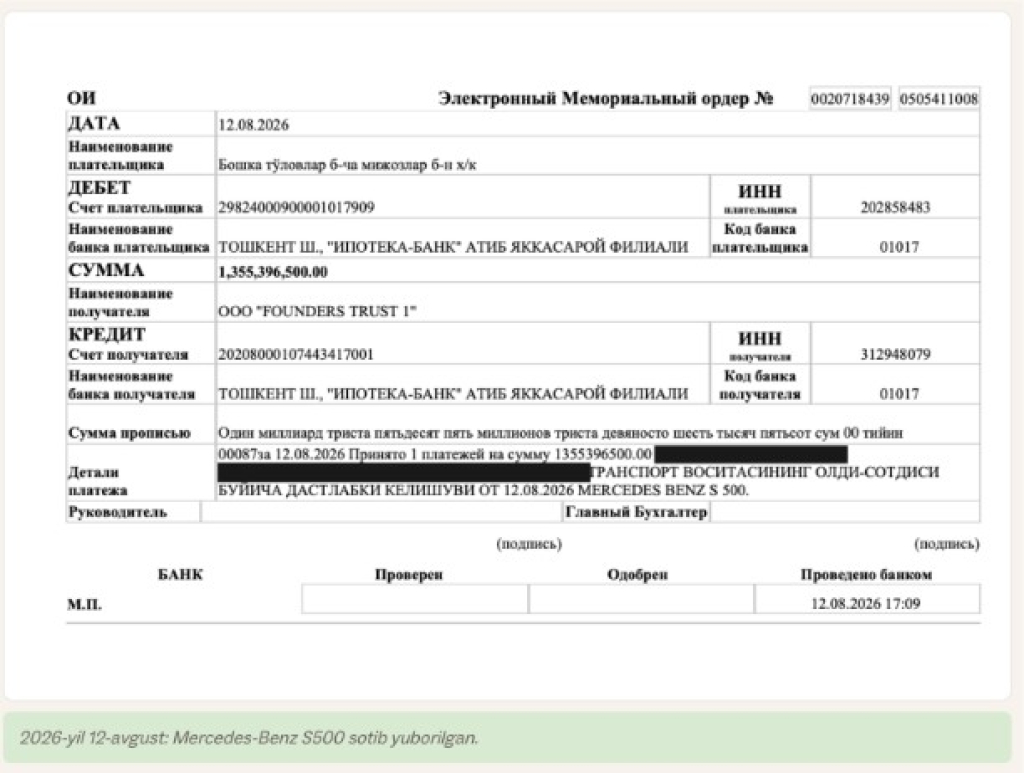
Natijada, bitim bekor qilingan. Dastlab yiliga 12 foiz ustama bilan belgilangan ijara stavkasi ma’qullanmagan va yiliga 17 foiz etib qayta belgilangan. Kompaniya avtomobil 2026-yil 12-avgustda sotilganini, xarid uchun sarflangan mablag‘ hamda foydalanilgan davr uchun ijara to‘lovlari to‘liq qaytarilganini bildiradi. Shuningdek, bozordagidan past stavkalarda moliyalashtirishga ruxsat beruvchi band ofertadan olib tashlanganini aytadi.
BYD masalasi
Mercedes-Benz bilan bog‘liq holatdan keyin yana bir avtomobil — BYD Champion uchun tuzilgan muddatli to‘lov shartnomasiga e’tibor qaratamiz.
Avval xabar qilganimizdek, kompaniya ta’sischisi Rustam Rahmatov 2023-yil 1-dekabrda BYD Champion avtomobilini 36 oylik muddatli to‘lov shartnomasi asosida xarid qilgan. Kengash keyinchalik to‘lovlar kechikkani, xususan, 2025-yilning may oyidan buyon to‘lanmaganini ma’lum qilgandi.
Natijada, komissiya qarori qabul qilingan paytda muddati o‘tgan qarzdorlik 306 million 504 ming so‘mdan, shartnoma muddati tugaguniga qadar to‘lanishi lozim bo‘lgan umumiy qarzdorlik esa 366 million 940 ming so‘mdan ortiqni tashkil etgan.
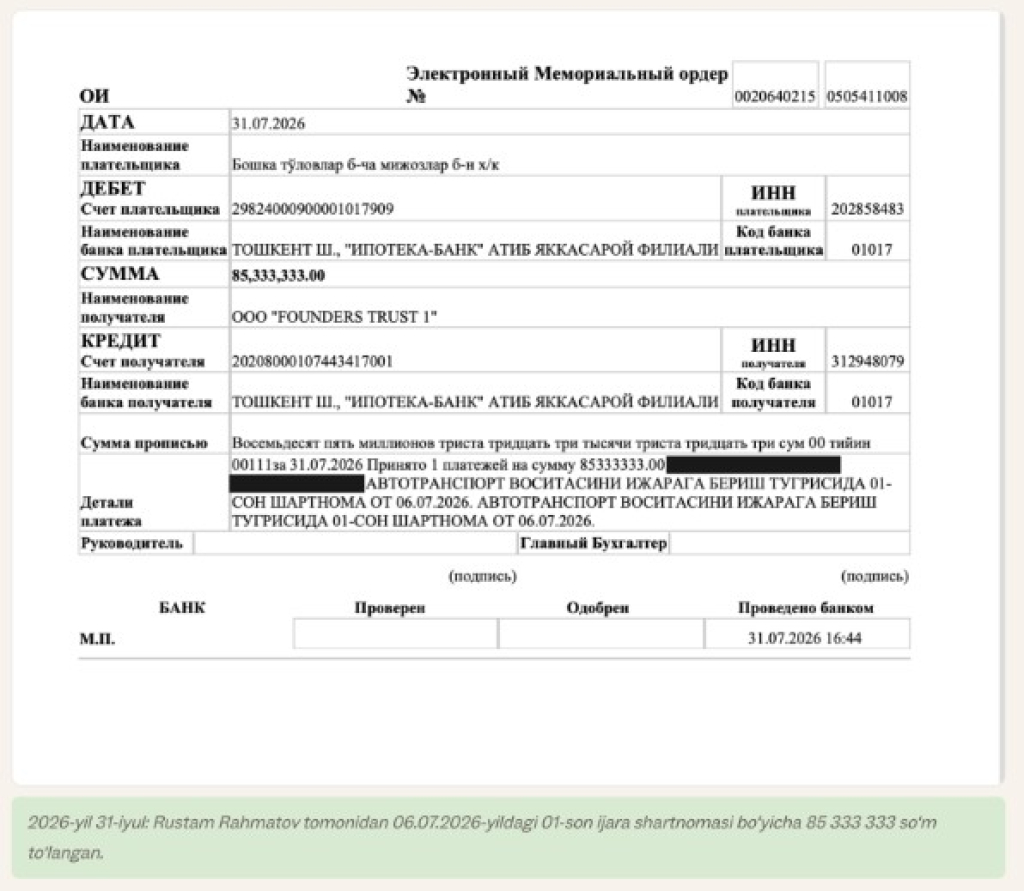
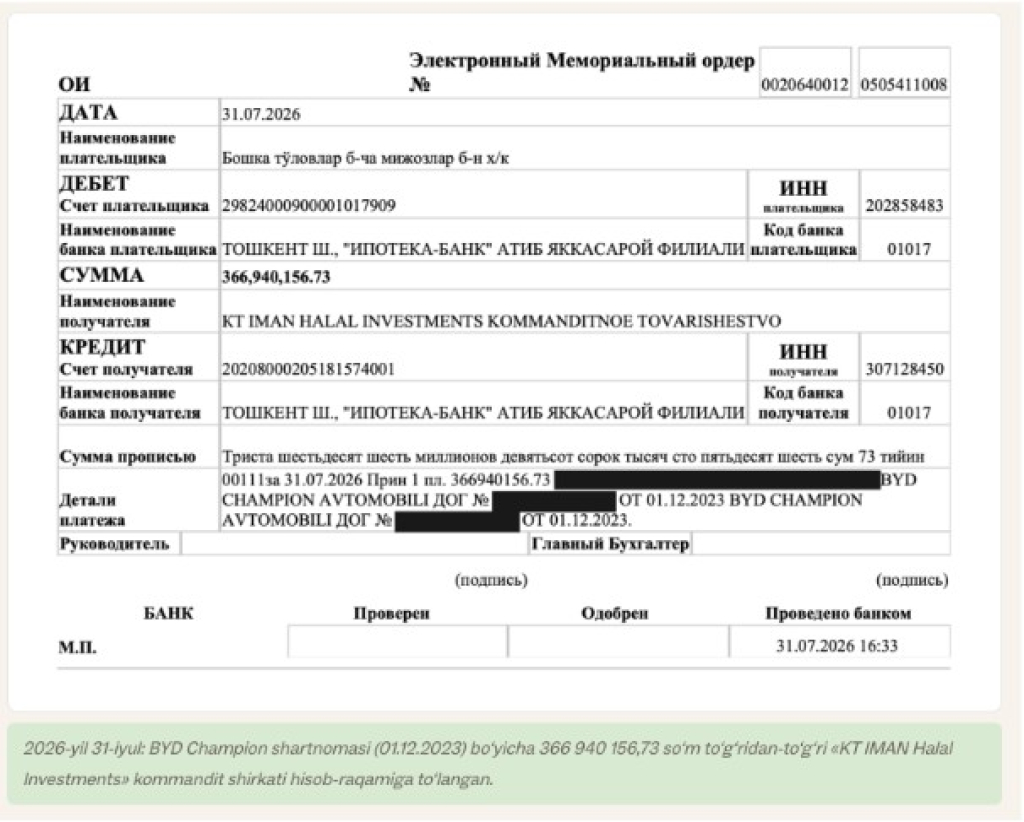
Kompaniya ushbu holat bo‘yicha to‘lovlar jadvalida kechikish bo‘lganini tasdiqlagan. Biroq uning bayonotiga ko‘ra, taftish komissiyasi qaroridan keyin Rahmatov 2026-yil 31-iyulda qolgan qarzdorlikning barchasini — 366 million 940 ming 156,73 so‘mni — muddatidan oldin to‘liq to‘lagan.
Fond va boshqaruv kompaniyasi xarajatlari
Kompaniya fond va boshqaruv kompaniyasi xarajatlarining qanday taqsimlanganiga ham alohida izoh berdi.
Bayonotda bunday xarajatlar ikki guruhga ajratilgan. Birinchisi — mijozlarni jalb qilish, savdo jarayonlari, hamkor do‘konlarga bonuslar va undirish bilan bog‘liq bevosita xarajatlar. Kompaniya bularni fond faoliyati bilan bog‘liq deb atagan.
Ikkinchisi — dasturiy ta’minot, risklarni boshqarish, moliya va marketing jamoalari hamda brendni rivojlantirish kabi boshqaruv xarajatlari. Kompaniya fikricha, bunday xarajatlar boshqaruv kompaniyasining o‘z hisobidan qoplanishi kerak.
Avval investitsiya shartnomalari bilan bog‘liq ayrim xarajatlar savdo xarajatlari sifatida tasniflanib, fond hisobidan qoplangan. Auditdan keyin esa nasiyaga savdo va investitsiya shartnomalariga tegishli xarajatlarni aniq ajratish zarurligi ma’lum bo‘lgan.
«IMAN Holding» kompaniyasi bu yo‘nalishdagi ishlar noyabrdan boshlab uch oy ichida to‘g‘rilanishini bildirdi.
Xo‘sh, bu o‘zgarishlar investorlarning daromadiga qanday ta’sir qilishi mumkin? Xarajatlarni fond va boshqaruv kompaniyasi o‘rtasida to‘g‘ri taqsimlash uchun qanday mezonlar bo‘lishi kerak? Bu savollarni moliya va huquq ekspertlari bilan muhokama qildik.
Iskandar Tursunov Vaqt.uz bilan suhbatda quyidagi fikrlarni bildirdi:
«Bilamizki, “IMAN Invest” avvaldan o‘sha Taqiy Usmoniyning farzandlarining o‘sha Imron Usmoniy tashkilotlari bilan hamkorlik bo‘lgan. Boshqalar ham bundan xabardor. Ertaga mabodo ular xolisona bir bayonot bergan taqdirda ham, o‘tmishdagi ularning munosabatlari borligidan kelib chiqib, ishonchsizlik, yana o‘sha hozir siz aytgandek, yonbosish qilyaptimi, tanish-bilishlik qilyaptimi, “conflict of interest” deymiz, shunga yondashyaptimi degan holat bo‘ladi. Mening tavsiyam shunaqa bo‘lardiki, mutlaqo aynan aloqasi bo‘lmagan, tanishchiligi bo‘lmagan, lekin malakali ekspertlar va salohiyatga ega bo‘lgan shunaqa bir konsalting kompaniyalari yoki mutaxassislari tomonidan to‘g‘ri, xolisona audit qilingan holda, ularning bayonotlari aynan xalqimiz uchun yoki ularning investorlari, tadbirkorlari qiziqtirgan savollarga javoblar berilishi kerak».
Islomshunos olim Hasanxon Yahyo Abdulmajid esa ish bor joyda xato kamchiliklar bo‘lishini qayd etdi.
«Bitta ish bor joyda xato bor. Masalan, bir kishining xatosi bilan butun kompaniyani qoralash ham noto‘g‘ri. Yoki kompaniyani bir qancha yutuqlar bo‘la turib, bitta-ikkita xatosini deb, uni bir to‘la bekorga chiqarish ham, bu ham to‘g‘ri emas. Mening o‘z kuzatuvim va fikrim shuki, u yerda masalan, hozir uni bankrot qilib, o‘sha tashkilotni bankrot qilib, pulinglarni olib olinglar deyish bilan qancha sarmayadorlarning puli yo‘qqa chiqadi. Bu iqtisodning tabiatiga zid. Iqtisodning tabiati uni asta-asta isloh qilish bo‘ladi. Shuning uchun mana Qur’on, Islom ribo masalasini oxirida hal qilgan. 20 yil da’vatdan keyin, qancha ahkom, qancha odoblardan keyin iqtisodiy masalalarni tartibga solgan. Tartibga solib borayotgan edi, undan oldin ham. Masalan, o‘g‘rilikni harom qilgan edi, porani harom qilgan edi va hokazo.
Lekin mana bu bevosita iqtisodiy munosabatlarda eng faol bo‘lgan demak munosabatlarni Islom asta-asta isloh qilgan. Nima uchun? Bildan isloh qilaman desa, iqtisodga zarar bo‘ladi. Xuddi shuning singari bunga o‘xshash kompaniya, bu Iman Investda sodir bo‘lgan bo‘lsa, boshqalarda ham bo‘lishi mumkin. Hozir Islom moliyasiga men o‘zimning munosabatlarimni o‘tkazaman degan har qanday aytaylik, tashkilotga agar tekshiruvchi kelsa, kamchilik topadi. Muhimi men o‘zim guvoh bo‘lganim, “IMAN Invest” rahbariyati shu kamchiliklarni tan olgan va tuzatib ham bo‘lgan, tuzatishga tushgan va yendi kamchiliklar yana bo‘lsa kerak, albatta. Mana shu kamchiliklarni tuzatib, kompaniyani saqlash bu jamiyat uchun va o‘sha sarmayadorlar uchun ham manfaatli bo‘ladi va mana shu to‘g‘ri yo‘l deb bilaman», — deydi u suhbatda.
Rustam Rahmatovning boshqaruvdan ketishi haqidagi qaror investorlarga yoki kompaniyaga qanaqa ta’sir qilishini ekspert quyidagicha izohladi:
«Odatda bunaqa holatlar o‘sha investorlarining ishonchini yanada mustahkamlash uchun, faoliyatni xolisona boshqaruvga berish uchun bunaqa amaliyotlar bo‘lib turadi. Bu tabiiy, normal holat hisoblanadi. Lekin Rustamning aynan boshqaruvdan chetlashtirilib, boshqa kengashgami yoki qaysigadir o‘tishi, aynan “IMAN Invest” xato qilayotgan ekan, noto‘g‘ri ish qilayotgan ekan, shuning uchun u yerdan ketdi degan narsa emas, balki o‘sha mijozlari, investorlarni xotirjam qilish uchun boshqa bir boshqaruvga, yana boshqa bir o‘sha sohaning ichidagi boshqa bir kadrga berilganligi, balkim yana bu narsani bir to‘g‘ri, xolisona ishlarni davom ettirilishini ta’minlash degan maqsadda bo‘lishi mumkin», — deydi Iskandar Tursunov.
Agar tikilgan pullar sha’riatga nomuvofiq sarflangan bo‘lsa, investorlarning pullari harom bo‘lib qoladimi?
«Avvalambor, hozircha “IMAN Invest” doirasidagi bu shov-shuvlar to‘lig‘icha isbotlangani yo‘q. Ya’ni xolisona audit tomonidan, mutaxassislar tomonidan o‘rganilib chiqib, bayonlar e’lon qilmaganligi uchun, biz “IMAN”ni shariat, islom moliyasiga muvofiq emas ekan deb gapirishimiz noto‘g‘ri bo‘ladi. Chunki biz bu bo‘yicha birdaniga xulosa beradigan vaziyatda emasmiz. Lekin, mabodo, “IMAN Invest” faoliyati davomida, mana o‘rganishlar natijasida ma’lum bir davrda, ma’lum bir davrda agar shunaqa holat bo‘lib, daromadlar islom moliyasiga muvofiq bo‘lmagan holatda topilgani aniqlansa, Islom moliyasiga nomuvofiq holda topilgan daromadlar bu xayr-ehsonga yo‘naltiriladi», — deb tushuntiradi ekspert.
«Va kimning qo‘lida asosiy mablag‘ summasidan topgan foydasi bo‘ladigan bo‘lsa, aynan o‘sha davrda, islom moliyasiga muvofiq bo‘lmagan davrda, bu daromadlari barchasi xayr-ehsonga sarflanishi kerak bo‘ladi. Lekin asosiy summaga teginilmaydi, chunki asosiy summa doim bu o‘sha aslida halol hisoblanadi. Lekin o‘sha ma’lum bir davr ichida agar qanaqadir holatlar bo‘lib qolsa, aniqlansa, bu to‘lig‘icha xayr-ehsonga yuboriladi. Bu o‘sha jismoniy shaxslar holatida. Agar yuridik shaxslar holatida, yuridik shaxslar ham sarmoya tikkan bo‘lsa va ular daromad olgan bo‘lsa o‘sha davrda, yuridik shaxslar o‘sha xarajatlari deyiladi, ba’zi bir amalga oshiriladigan haqiqiy xarajatlarni ushlab qolgan holda o‘sha daromaddan, qolgan qismini xayr-ehsonga o‘tkazadi», – dedi islom moliyasi bo‘yicha ekspert Iskandar Tursunov.
«IMAN Invest» atrofidagi mojaro yuzasidan yangi ma’lumotlar, ekspertlar tahlili va investorlar uchun muhim tavsillarni o‘tkazib yubormaslik uchun Vaqt.uz’ni kuzatib boring.
Теглар