
Xarajatlar ko‘paymoqda, ko‘pchilikda jamg‘arma qilish imkoni yo‘q. Aholi pulini nimaga ishlatmoqchi?
Har to‘rt o‘zbekistonlikdan uch kishi kelgusi oylarda xarajatlari oshishini kutmoqda. Daromadi 3 mln so‘mgacha bo‘lganlar pulini ko‘proq ehtiyojlarga sarflashni rejalashtirsa, 20 mln so‘mdan yuqori daromad oladiganlar sayohat, avtomobil va uy-joy kabi yirik xarajatlarga ko‘proq mablag‘ ajratmoqchi.

Markaziy bank shu yilning yarim yilligi bo‘yicha aholining «Iste’mol kayfiyati sharhi»ni taqdim etdi. Unda aholining daromadlari, xarajatlari, kredit olish va pul jamg‘arish bo‘yicha kutilmalari berilgan.
So‘rovnoma 2026-yil iyul oyida o‘tkazilgan bo‘lib, unda qariyb 4 ming 100 kishi qatnashgan. Natijalarga ko‘ra, aholining katta qismi kelgusida daromadi ham, xarajati ham oshishini aytgan.
Aholi xarajatlarini qayerga yo‘naltirmoqda?
Aholining xarajat qilish ko‘rsatkichi har doimgidek yuqori shakllangan. Ishtirokchilarning 76 foizi kelgusida xarajatlari ko‘payishini aytgan. Bu o‘tgan yilga ko‘ra atigi 1 foizga past.
Daromadi pastroq bo‘lgan oilalar esa avvalo kundalik hayotda zarur bo‘ladigan xarajatlarni o‘ylaydi. Masalan, oyiga 2 mln so‘mgacha pul topadiganlarning 24 foizi uy-joy ta’miriga, 16 foizi ta’limga, 13 foizi esa davolanishga pul sarflashini aytgan. Shu bilan birga, ularning 17 foizi yaqin vaqtda katta xarajat qilish niyatida emas.
Daromad oshgani sari xarajatlar ham o‘zgarib boradi. Uy-joy ta’miri deyarli barcha guruhlarda asosiy yo‘nalish bo‘lib qolsa-da, yuqori daromadli aholida sayohat, avtomobil va uy-joy xaridi kabi katta xarajatlarga qiziqish kuchayadi.
Masalan, oyiga 20–30 mln so‘m daromad oladiganlarning 18 foizi sayohatga, 16 foizi avtomobilga, 15 foizi esa uy-joy xaridiga pul sarflamoqchiligini aytgan.
30 mln so‘mdan ko‘proq daromad oladiganlarda sayohat birinchi o‘ringa chiqadi — bu guruhning 32 foizi safarga pul ajratmoqchi. Shuningdek, 19 foizi avtomobil, 17 foizi uy-joy xaridi uchun xarajat qilishni rejalashtirgan.
Bu daromad oshgani sari aholining xarajatlari ham o‘zgarib, kundalik ehtiyojlar bilan birga sayohat, avtomobil va uy-joy kabi yirik xarajatlarga ham ko‘proq pul ajratilayotganini ko‘rsatadi.
Yoshlar ko‘proq nimaga pul sarflamoqchi?
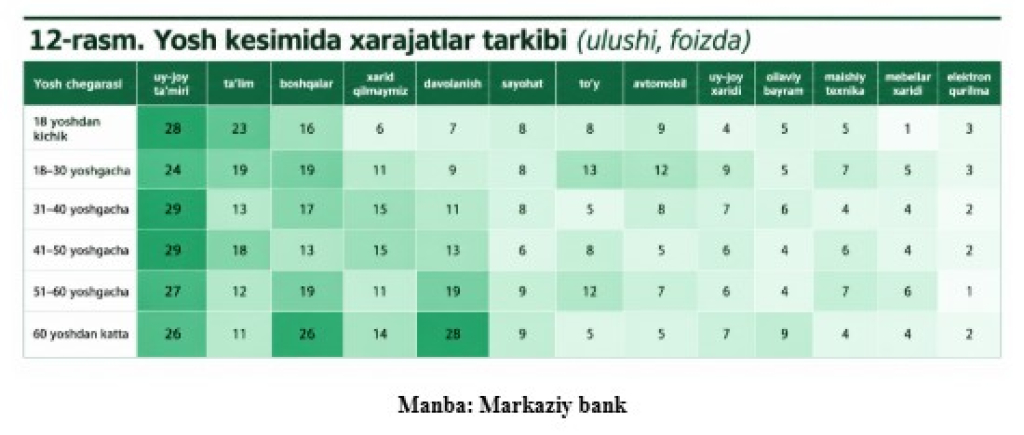
Kelgusi xarajatlarda uy-joy ta’miri barcha yosh guruhlari uchun muhim yo‘nalishlardan biri bo‘lib qolmoqda.
Manba: Markaziy bank
18 yoshgacha bo‘lganlar rejalashtirayotgan xarajatlarning 28 foizini, 18–30 yoshdagilar esa 24 foizini uy-joy ta’miriga sarflashni ko‘zlagan. Ta’lim xarajatlari ham yoshlar orasida yuqori bo‘lib, bu ko‘rsatkich mos ravishda 23 va 19 foizni tashkil etadi.
18–30 yoshdagilar boshqa yirik xarajatlarni ham rejalashtirgan. Ularning 13 foizi to‘yga, 12 foizi avtomobilga, 9 foizi uy-joy xaridiga, 8 foizi esa sayohatga pul sarflashni mo‘ljallagan. Bu yosh guruhida uy-joy xaridi va maishiy texnika ham boshqa yosh guruhlariga qaraganda muhimroq xarajatlar qatorida.
O‘rta yoshdagilar (31–50 yosh) uchun ham uy-joy ta’miri yuqori o‘rinda turadi. Bu davrda maishiy texnika, avtomobil va boshqa ro‘zg‘or xarajatlariga ehtiyoj ham saqlanib qolmoqda.
50 yoshdan oshganlarda esa sayohat va maishiy texnikaga xarajat qilish istagi yuqoriroq. Yosh kattalashgani sari davolanish uchun xarajat qilish ham ko‘payadi. 51–60 yoshdagilarning 19 foizi, 60 yoshdan kattalarning esa 28 foizi kelgusida davolanishga pul sarflashini bildirgan.
Shunday qilib, yoshlar ko‘proq ta’lim, to‘y, uy-joy va yirik xarajatlarga mablag‘ yo‘naltirsa, o‘rta yoshdagilar uchun uy-joy va ro‘zg‘or ehtiyojlari ustun. Katta yoshdagilar esa davolanish, sayohat va maishiy texnika xarajatlariga ko‘proq pul sarflamoqda. Uy-joy ta’miri esa yoshdan qat’i nazar, barcha guruhlar uchun muhim xarajatlardan biri sifatida qayd etilgan.
Aholining daromad bo‘yicha kutilmalari qanday?
So‘rovda qatnashganlarning 66 foizi kelgusida daromadi oshishini kutmoqda, bu ko‘rsatkich o‘tgan chorakda 68 foiz edi. Yana 25 foiz respondent daromadi o‘zgarmasligi, 9 foiz kishi esa kamayishini kutgan.
Daromad miqdori bo‘yicha qaralganda ham ijobiy kutilmalar ustun kelmoqda. Barcha guruhlarda daromadi oshishini kutayotganlar ulushi 61–81 foiz oralig‘ida bo‘lgan.
Eng yuqori ko‘rsatkich oyiga 20 mln so‘mdan ortiq daromad oladiganlar orasida qayd etilgan. Ularning 81 foizi daromadi oshishini bildirgan. Birinchi chorakda esa bu ko‘rsatkich 77 foiz bo‘lgandi.
Daromadi 3 mln so‘mgacha bo‘lgan aholida vaziyat boshqacha. Ya’ni bu toifadagi respondentlar orasida daromadi kamayishini kutayotganlar ulushi boshqa guruhlarga qaraganda ancha yuqori.
Manba: Markaziy bank
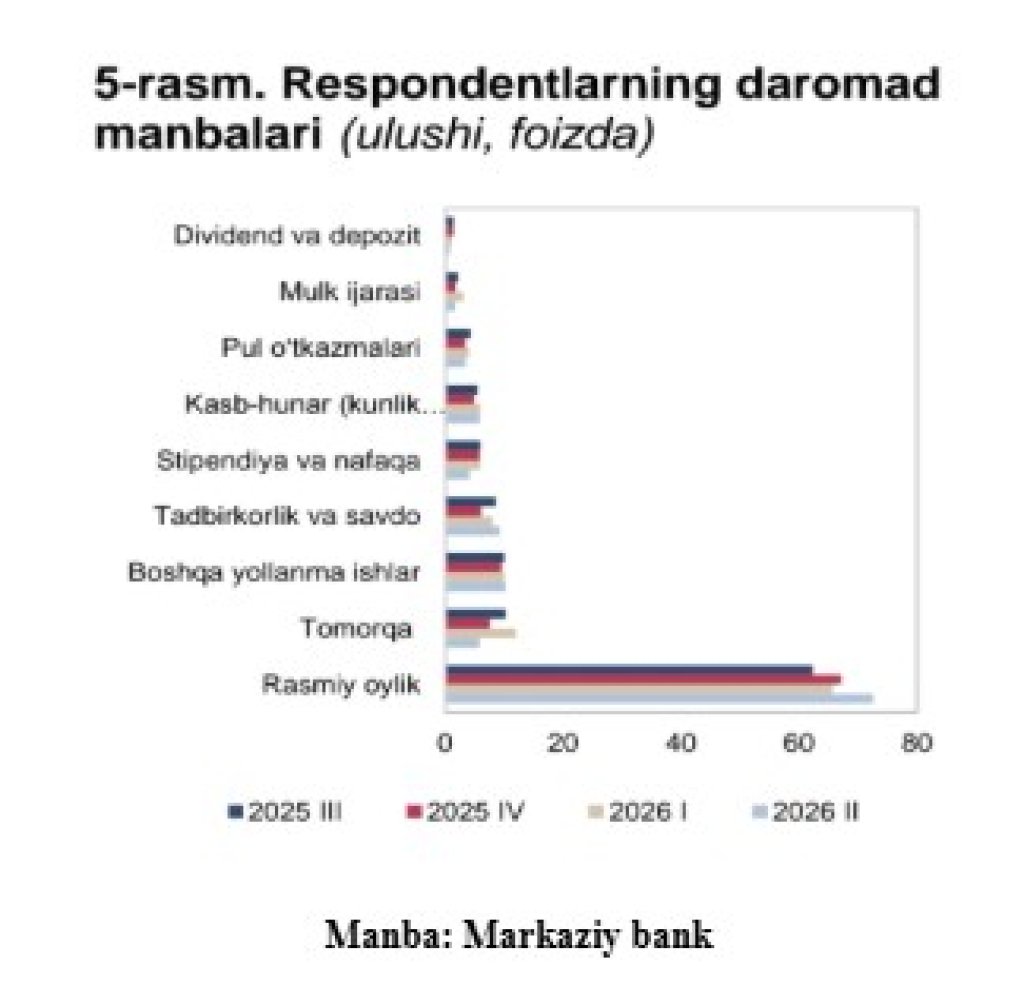
Daromad oshishi haqidagi kutilmalar nafaqat daromad miqdoriga, balki odamlarning pulni qayerdan topishiga ham bog‘liq. II chorakda aholining asosiy daromad manbasi sifatida ish haqining o‘rni oshgan. Rasmiy ish haqidan daromad olayotganlar ulushi 73 foizga yetib, chorak boshidagidan 7 foiz bandga ko‘paygan.
Shu bilan birga, tomorqa, tadbirkorlik va savdo, kunlik ishlardan olinadigan daromad, ijara haqi va xorijdan pul o‘tkazmalari orqali daromad olayotganlar ulushi kamaygan.
Daromad bo‘yicha kutilmalar faoliyat turlariga qarab ham farq qiladi. Eng yuqori ko‘rsatkich maishiy xizmatlar hamda kafe va restoranlarda — 78 foiz. Qishloq xo‘jaligida ishtirokchilarning 76 foizi, turizmda 75 foizi, ishlab chiqarishda esa 74 foizi daromadi oshishini aytgan.
Tibbiyotda daromadi oshishiga umid qilayotganlar 67 foizni tashkil qiladi. Bank-moliya, IT va OAVda esa bu ko‘rsatkich 63 foizga teng. Umuman, xizmat ko‘rsatish, kafe va restoranlar, qishloq xo‘jaligi, turizm hamda ishlab chiqarish bilan shug‘ullanuvchilar ham daromad oshishini bildirgan.
Kreditga talab o‘rta daromadli aholida kuchliroq
2026-yil II choragida aholining kredit olishga bo‘lgan ehtiyoji yuqori darajada qoldi. Kreditga talabni ko‘rsatuvchi ko‘rsatkich 65,3 band bo‘ldi. Bu I chorakka nisbatan atigi 0,2 bandga past. Ya’ni, aholining kreditga bo‘lgan ehtiyoji deyarli o‘zgarmagan.
Oyiga 3–10 mln so‘m daromad oladiganlarda kreditga bo‘lgan ehtiyoj yuqoriroq. Ularning 57–59 foizi kelgusida kreditga ehtiyoji oshishini kutmoqda. Bu guruh uchun kredit katta xarajatlarni qoplashning muhim usullaridan biri bo‘lib qolayotganini ko‘rsatadi.
Daromadi 15–20 mln so‘m bo‘lganlarning 44 foizi, 20 mln so‘mdan yuqori daromad oladiganlarning esa 53 foizi kelgusida kreditga ehtiyoji ko‘payishini aytgan. Ya’ni, daromadi yuqori oilalar ham katta xarajatlar uchun kreditdan foydalanishga ehtiyoj sezmoqda.
Kredit mablag‘lari asosan uy-joy ta’miri va ta’limga sarflanadi. To‘y, avtomobil va davolanish ham muhim yo‘nalishlar qatorida. Demak, aholining kreditga ehtiyoji ko‘proq uy-joy ta’miri, ta’lim, to‘y, avtomobil va davolanish kabi biryo‘la katta mablag‘ talab qiladigan xarajatlar bilan bog‘liq.
Jamg‘arishga qiziqish yuqori, ammo zaxira yetarli emas
Aholining pul jamg‘arishga qiziqishi yuqori bo‘lib qolmoqda. 2026-yil II choragida jamg‘arishga moyillik 69,2 bandni tashkil etdi. Bu I chorakka nisbatan 1,4 foizga kam.
Ammo jamg‘arma qilish imkoniyati barcha oilalarda bir xil emas. Ishtirokchilarning 46,4 foizi jamg‘arma qilish imkoni yo‘qligini bildirgan. Ya’ni, qariyb har ikki respondentdan birida kutilmagan xarajatlar uchun alohida pul zaxirasi mavjud emas.
Shu bilan birga, aholining o‘z moliyaviy holatiga bahosi ijobiyligicha qolmoqda. Respondentlarning 58,6 foizi moliyaviy ahvoli yaxshilanganini aytgan.
Jamg‘arishga bo‘lgan qiziqish bank omonatlarida ham ko‘rinmoqda. 2026-yilning birinchi yarmida aholining jami depozitlari 38 foizga oshgan. Milliy valutadagi muddatli omonatlar qoldig‘i esa 25,6 foizga ko‘paygan.
Umuman olganda, jamg‘arishga bo‘lgan qiziqish yuqori bo‘lsa-da, aholining katta qismida hali yetarli moliyaviy zaxira shakllanmagan. Bu esa kutilmagan xarajatlar yuzaga kelganda ko‘pchilik oilalarning imkoniyatini cheklab qo‘yishi mumkin.
Eslatib o‘tamiz, avvalroq Markaziy bankning 2026-yil I choragidagi «Iste’mol kayfiyati sharhi»ni tahlil qilgan edik. Xususan, unda respondentlarning 68 foizi daromadi, 77 foizi esa xarajatlari oshishini kutgan. Daromadi 5 mln so‘mgacha bo‘lganlar asosan uy-joy ta’miri, ta’lim va kundalik ehtiyojlarga, yuqori daromadli aholi esa sayohat, avtomobil va uy-joy xaridiga ko‘proq mablag‘ ajratishni rejalashtirgan.


